

Analyse d'Investissement
Évalue si un projet/contrat/achat couvre le coût du capital et crée de la valeur. Actualise le flux de trésorerie projeté par le WACC de votre entreprise et livre la VAN, le TRI, le TRI-M, le délai de récupération actualisé et l'IP, avec un verdict objectif (TRI × WACC).
L’écran
L’écran réel, dans le thème choisi ci-dessus.
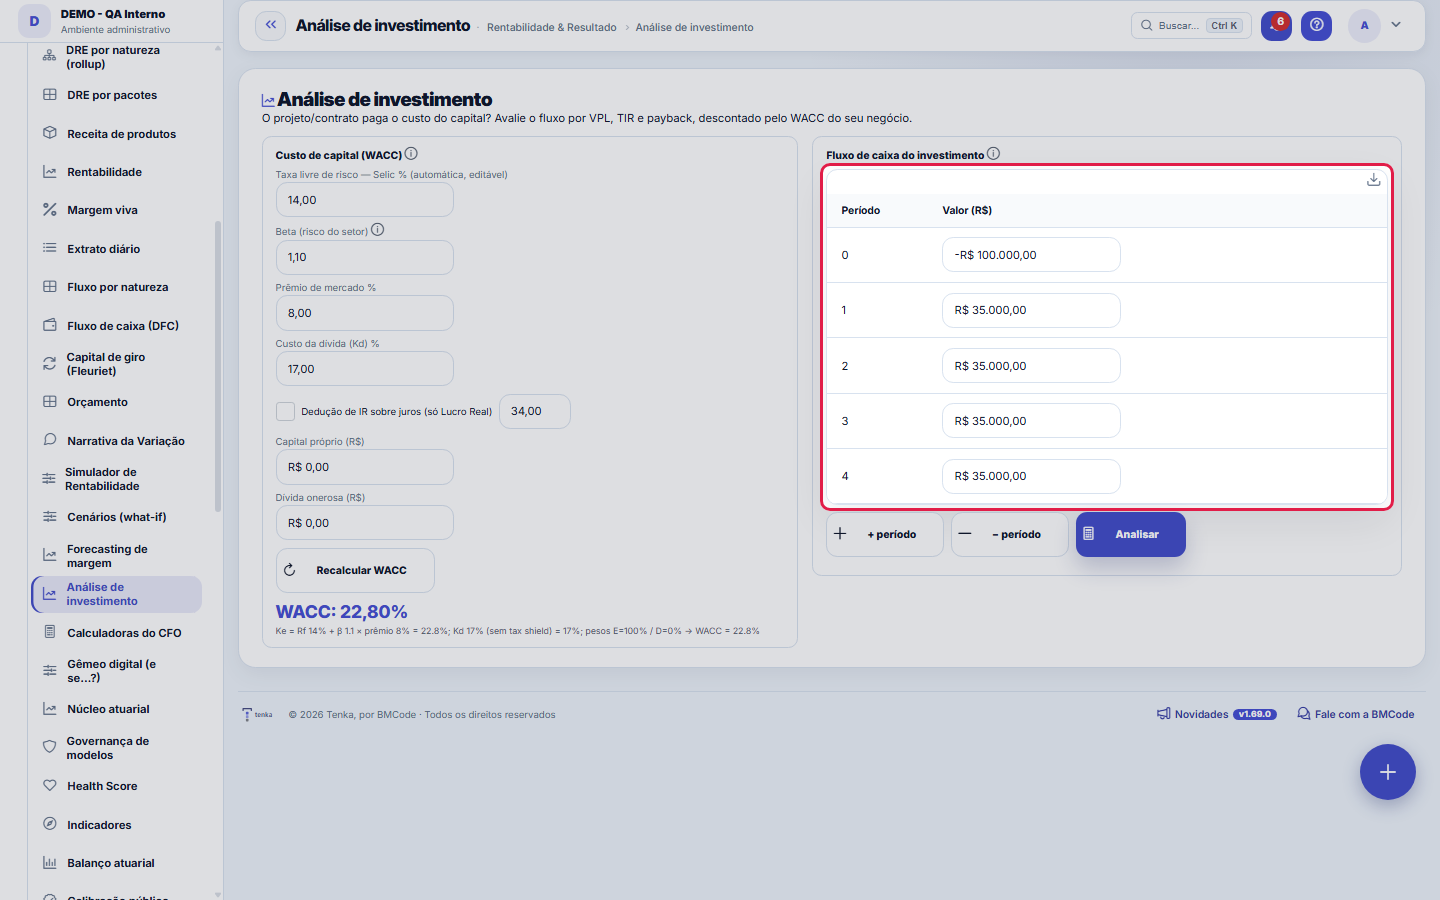
Ce que vous trouvez sur cet écran
Un portrait de l’écran, lu depuis l’écran lui-même — il change quand l’écran change.
Actions disponibles
Recalculer le WACC+ période− périodeAnalyser
La liste affiche
PériodeValeur (R$)
Champs du formulaire
WACCCusto médio ponderado de capital, ou seja o retorno mínimo que o projeto precisa entregar.
Taxa livre de riscoTaxa base sem risco usada no cálculo do custo de capital próprio.
Beta (risco do setor)Sensibilidade do setor ao risco de mercado, usada no custo do capital próprio.
Custo da dívida (Kd)Taxa média de juros paga pela empresa na dívida onerosa.
Capital próprioMontante de capital dos sócios usado na ponderação do WACC.
Dívida onerosaMontante de dívida com juros usado na ponderação do WACC.
Valor do períodoEntrada ou saída de caixa prevista em cada período do investimento.
VPL (ao WACC)Valor presente líquido do fluxo descontado ao WACC; positivo indica criação de valor.
TIRTaxa interna de retorno que zera o valor presente líquido do fluxo.
TIR modificadaTaxa interna de retorno recalculada reinvestindo os fluxos ao custo de capital.
Payback descontadoTempo necessário para recuperar o investimento considerando os fluxos a valor presente.
IBCÍndice benefício custo, ou seja quanto de valor presente o projeto devolve por real investido.
Commencez ici
À quoi sert cet écran
Répond à une question de propriétaire : « cela vaut-il la peine d'y mettre de l'argent ? ». Vous indiquez l'investissement et les retours attendus dans le temps ; l'écran ramène cet argent futur à la valeur d'aujourd'hui à l'aide du WACC (le coût de votre capital) et indique s'il reste de la valeur. Utilisez-le avant de signer un gros contrat, d'embaucher une équipe, d'acheter un équipement ou de lancer un projet.
Impact et écrans liés
La décision prise ici dialogue avec : le Simulateur de régime (l'économie d'impôt change selon le régime), les Scénarios (what-if sur chiffre d'affaires/coût), le Tableau des flux de trésorerie (l'investissement pèse sur la trésorerie et l'autonomie) et la Rentabilité (le rendement réel du projet une fois réalisé). Bonne pratique : vous décidez d'investir ici → enregistrez l'effet dans le Budget et suivez-le dans le tableau des flux.
Comment faire
Bouton : Recalculer le WACC
Recalcule le WACC à partir des champs ci-dessus et affiche le grand nombre mis en évidence. Faites-le à chaque fois que vous modifiez le bêta, la prime, la dette ou le capital — le WACC est ce qui actualise le flux dans le bloc suivant.
Règles
Bloc 1 — Coût du capital (WACC)
Le WACC est la référence : un investissement ne crée de la valeur que s'il rapporte AU-DESSUS de lui. C'est la moyenne pondérée entre le coût des capitaux propres (Ke) et le coût de la dette (Kd), selon le poids de chacun. Formule : WACC = Ke × (Capitaux propres ÷ (Capitaux propres+Dette)) + Kd_net × (Dette ÷ (Capitaux propres+Dette)).
Champ : Taux sans risque (Selic %)
C'est le rendement « sans risque » (le taux Selic). Il provient AUTOMATIQUEMENT de la Banque centrale et est modifiable. IMPORTANT : la valeur est alimentée par la tâche de collecte quotidienne du BCB (intégration BCB, super admin) — si le BCB est hors service, l'écran utilise la dernière valeur collectée. Elle entre dans le calcul du Ke (CAPM) comme base.
Champ : Bêta (risque du secteur)
Mesure à quel point votre secteur est plus risqué que le marché. 1,0 = égal au marché ; éditeurs de logiciels/services se situent généralement entre 1,0 et 1,3. Il multiplie la prime de marché dans le CAPM : plus le bêta est élevé, plus le rendement exigé par le propriétaire (Ke) est élevé et, donc, plus le WACC est élevé.
Champ : Prime de marché %
Combien le marché boursier rapporte AU-DESSUS du taux sans risque, sur le long terme (typiquement 5–8 %). Ke = Selic + Bêta × Prime (modèle CAPM). C'est la partie qui rémunère le risque d'entreprendre plutôt que de laisser l'argent en revenu fixe.
Champ : Coût de la dette (Kd) %
Le taux moyen que vous payez aux banques pour la dette onéreuse (prêts/financements). Il entre dans le WACC selon le poids de la dette. Attention : dans le calcul, le Kd utilisé est NET d'impôt (voir le champ IR ci-dessous).
Champ : IR % (bouclier fiscal) — EXCEPTION selon le régime
Les intérêts de la dette sont déductibles de l'IR, donc la dette « coûte moins cher » (bouclier fiscal) : Kd_net = Kd × (1 − IR). RÈGLE CRITIQUE : la déduction ne s'applique qu'au LUCRO REAL. Dans le Simples et le Presumido, il n'y a PAS de déduction des intérêts, donc le système ignore le bouclier fiscal (Kd_net = Kd) même si vous renseignez l'IR. Le régime est lu depuis la configuration de l'entreprise.
Champs : Capitaux propres (PL) et Dette onéreuse
Ils définissent les POIDS du WACC. Capitaux propres = ce que les associés ont investi ; Dette onéreuse = prêts portant intérêt (n'inclut pas les fournisseurs/salaires à payer). Si vous n'avez pas de dette, le WACC = Ke (100 % capitaux propres). Actuellement, ils sont saisis manuellement (ils ne récupèrent pas automatiquement les capitaux propres comptables).
Bloc 2 — Flux de trésorerie du projet
Une ligne par période. La PÉRIODE 0 = aujourd'hui, généralement l'investissement (valeur NÉGATIVE, la sortie initiale). Périodes 1, 2, 3… = les retours nets prévus (revenu − coûts de cette période). Utilisez le même intervalle sur toutes les lignes (tout mensuel OU tout annuel) et gardez la cohérence avec le taux (WACC annuel pour un flux annuel).
Résultat : VAN (au taux WACC)
Valeur Actuelle Nette : la somme de tout le flux ramené à la valeur d'aujourd'hui via le WACC. VAN au-dessus de zéro = le projet paie le coût du capital ET il reste encore cette valeur en argent d'aujourd'hui → CRÉE de la valeur. VAN en dessous de zéro = détruit de la valeur. C'est l'indicateur le plus fiable pour décider.
Résultat : TRI et TRI modifié
TRI = le « taux d'intérêt » que rapporte le projet (le taux qui annule la VAN). Règle de décision : il crée de la valeur quand le TRI dépasse le WACC. Le TRI-M (modifié) est plus réaliste : il suppose que les retours sont réinvestis au WACC lui-même (le TRI pur surestime quand il y a des retours élevés au milieu). EXCEPTION : si le flux n'a aucune sortie (aucune valeur négative) ou ne change pas de signe, le TRI n'existe pas/ne converge pas — l'écran affiche « — ».
Résultat : Payback actualisé et IBC
Délai de récupération actualisé = en combien de périodes l'investissement est remboursé en tenant DÉJÀ compte du coût de l'argent dans le temps (plus strict que le délai simple). IBC (indice bénéfice/coût) = R$ de valeur actuelle générés par R$ investi ; au-dessus de 1, il crée de la valeur (ex. : 1,38 = chaque R$ 1 revient en R$ 1,38 en valeur d'aujourd'hui).
Verdict (TRI vs CMPC)
La bande finale fait la synthèse : si le TRI dépasse le WACC (et que la VAN est positive), l'investissement CRÉE de la valeur ; si le TRI reste sous le WACC, il en DÉTRUIT — même s'il paraît rentable au premier regard, il ne couvre pas le coût du capital.
Exceções e limites
Cet écran est un SIMULATEUR de décision — il n'enregistre ni écriture ni contrat. (1) Le TRI peut ne pas exister pour des flux sans sortie initiale ou sans changement de signe → « — », utilisez la VAN. (2) Si Capitaux propres+Dette = 0, le WACC ne pondère pas ; indiquez au moins les capitaux propres. (3) L'économie d'impôt est ignorée hors du régime Lucro Real (par la loi). (4) La Selic dépend de la tâche de la Banque centrale — si elle est périmée, modifiez-la à la main.
Questions fréquentes
Questions fréquentes
Annuel ou mensuel ? Utilisez le même intervalle dans le flux et dans le WACC (flux mensuel → WACC mensuel). • Trésorerie ou bénéfice dans le flux ? Utilisez la TRÉSORERIE nette de chaque période (entrées − sorties), pas le bénéfice comptable. • D'où vient la Selic ? De la tâche quotidienne de la Banque centrale (elle n'est pas saisie, mais peut être ajustée). • L'écran envoie-t-il des notifications/e-mails ? Non — c'est une analyse à la demande ; rien n'est planifié ni notifié à partir de lui.
Cet article vous a-t-il été utile ?
Dans le même module: Simulez avant de décider16
Parcours de l'équipeQui est le plus impliqué : adoption par rôle, le tableau des scores de la semaine et qui a besoin d'un coup d…Calculatrices du CFOTrois décisions financières du quotidien résolues sur-le-champ : comment amortir un financement, comparer des…CenáriosTeste a decisão antes de tomá-la e veja o efeito no resultado e no caixa.Scénarios (et si)Comparez jusqu'à 3 futurs côte à côte : embaucher, perdre un client, ajuster le prix — et voyez l'effet sur l…Comparar cenáriosCaminhos lado a lado, com o pior caso à mostra.Dossiê de investimentoO parecer que um comitê exigiria, em uma página.Prévision de margeMontre où va votre marge : projette le chiffre d'affaires, le coût et la marge des 6 prochains mois selon la …Barèmes légauxLes tranches de l'INSS, de l'IRRF, de l'allocation familiale et le plafond que la paie utilise dans son calcu…
Académie Tenka
Découvrir l'AcademiaDes parcours d'apprentissage pour votre secteur, pas à pas, dans la plateforme.