

Calculatrices du CFO
Trois décisions financières du quotidien résolues sur-le-champ : comment amortir un financement, comparer des taux sur des bases différentes et décider s'il faut anticiper un paiement.
L’écran
L’écran réel, dans le thème choisi ci-dessus.
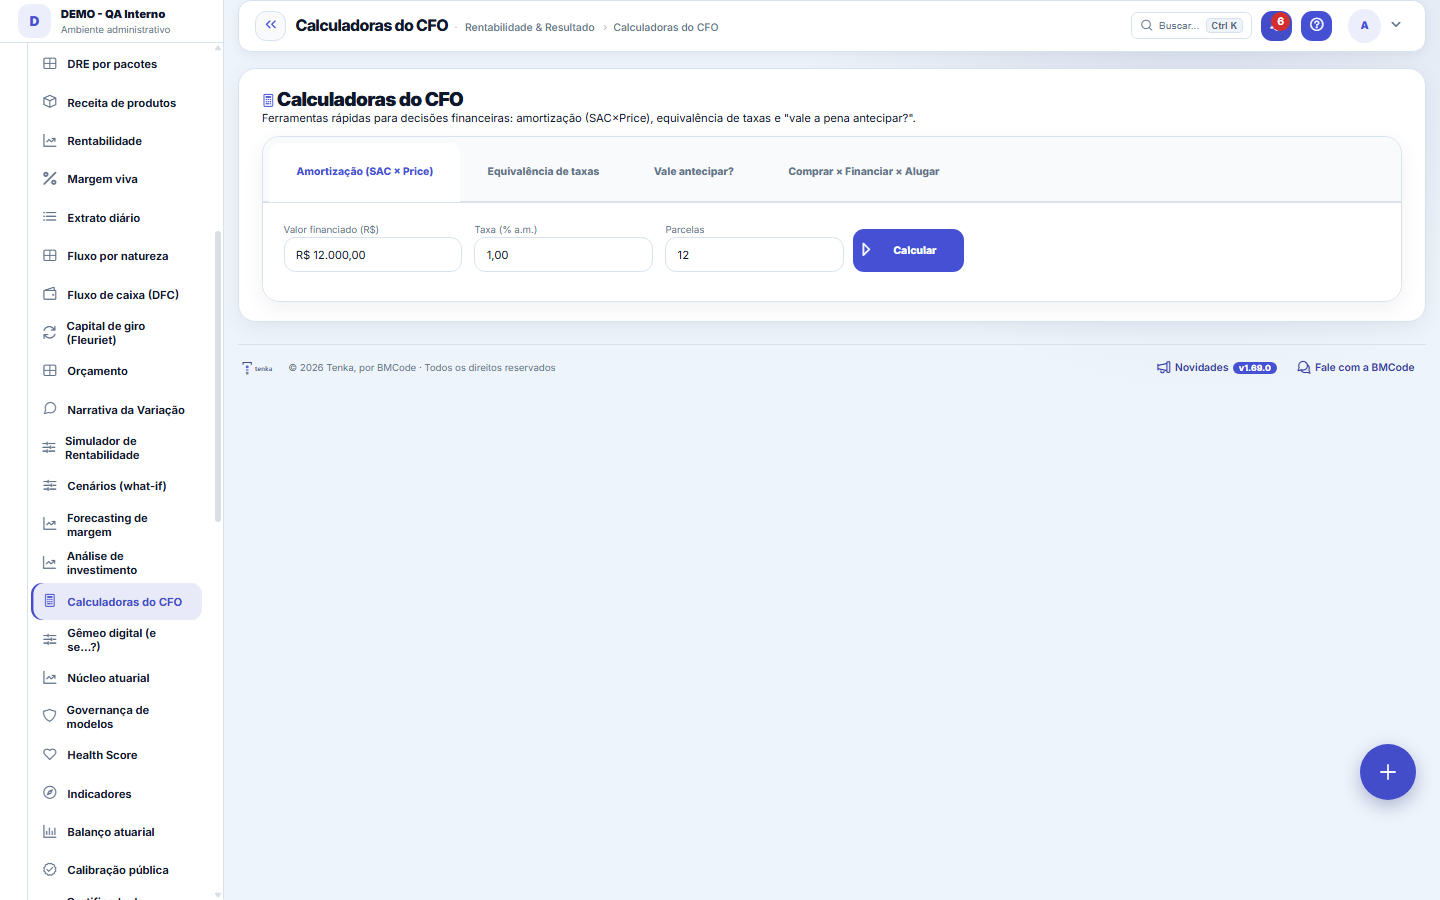
Ce que vous trouvez sur cet écran
Un portrait de l’écran, lu depuis l’écran lui-même — il change quand l’écran change.
Onglets
Amortissement (SAC × Price)Équivalence de tauxVaut-il la peine d'anticiper?Acheter × Financer × Louer
Actions disponibles
CalculerConvertirComparer
Champs du formulaire
Valor financiadoMontante financiado que será amortizado nos sistemas SAC e Price.
Taxa ao mêsJuro mensal aplicado ao financiamento simulado.
ParcelasQuantidade de prestações do financiamento simulado.
SAC: total de jurosTotal de juros pagos no sistema SAC, de prestação decrescente.
SAC: total pagoSoma de principal e juros desembolsada no sistema SAC.
Price: total de jurosTotal de juros pagos no sistema Price, de prestação fixa.
Price: prestaçãoValor fixo da prestação mensal no sistema Price.
Taxa equivalenteTaxa convertida do período de origem para o período de destino escolhido.
Taxa efetiva anualTaxa anual efetiva obtida da taxa nominal com o número de capitalizações informado.
Parcelas a valor presenteSoma das parcelas descontadas pelo custo de oportunidade até hoje.
Diferença em valor presenteGanho ou perda ao pagar à vista em vez de parcelar, medido em valor presente.
Custo em valor presenteCusto total de comprar, financiar ou alugar o ativo trazido a valor presente.
Règles
SAC vs. Price
SAC : vous amortissez un montant fixe par mois ; les intérêts (sur le solde) diminuent, donc la mensualité commence plus haute et diminue — vous payez MOINS d'intérêts au total. Price : mensualité fixe du début à la fin, plus facile à planifier, mais vous payez PLUS d'intérêts.
Équivalence de taux
Convertit un taux effectif entre périodes par intérêts composés : (1+i)^(n) − 1. Ex. : 2 % par mois équivaut à ~26,8 % par an (et non 24 %). Convertit aussi un taux NOMINAL (ex. : 12 % par an avec 12 capitalisations) en taux EFFECTIF réel.
Vaut-il la peine d'anticiper ?
Ramène les mensualités futures à leur VALEUR ACTUELLE selon votre coût d'opportunité (ce que votre argent rapporte/coûte). Si la valeur actuelle des mensualités est supérieure au prix comptant, payer comptant permet d'économiser.
Taux en décimal vs %
Saisissez les taux en pourcentage (ex. : 2 pour 2 %). La calculatrice convertit en interne. Le coût d'opportunité est la règle qui actualise le futur — utilisez le taux Selic ou le coût de votre fonds de roulement.
Questions fréquentes
Ce qui arrive encore
L'écran a déjà dépassé sa description initiale : outre SAC vs. Price, l'équivalence de taux et « vaut-il la peine d'anticiper ? », il existe un quatrième onglet — Acheter vs. Financer vs. Louer —, qui compare les trois façons de posséder un actif selon le coût en valeur actuelle et met en avant l'option recommandée. Les nouvelles calculatrices arrivent à chaque version de la plateforme : suivez les notes de version pour savoir quand un nouveau calcul obtient son propre onglet.
Cet article vous a-t-il été utile ?
Dans le même module: Simulez avant de décider16
Analyse d'InvestissementÉvalue si un projet/contrat/achat couvre le coût du capital et crée de la valeur. Actualise le flux de trésor…Parcours de l'équipeQui est le plus impliqué : adoption par rôle, le tableau des scores de la semaine et qui a besoin d'un coup d…CenáriosTeste a decisão antes de tomá-la e veja o efeito no resultado e no caixa.Scénarios (et si)Comparez jusqu'à 3 futurs côte à côte : embaucher, perdre un client, ajuster le prix — et voyez l'effet sur l…Comparar cenáriosCaminhos lado a lado, com o pior caso à mostra.Dossiê de investimentoO parecer que um comitê exigiria, em uma página.Prévision de margeMontre où va votre marge : projette le chiffre d'affaires, le coût et la marge des 6 prochains mois selon la …Barèmes légauxLes tranches de l'INSS, de l'IRRF, de l'allocation familiale et le plafond que la paie utilise dans son calcu…
Académie Tenka
Découvrir l'AcademiaDes parcours d'apprentissage pour votre secteur, pas à pas, dans la plateforme.