

تحليل الاستثمار
يُقيّم ما إذا كان مشروع/عقد/شراء يغطي تكلفة رأس المال ويخلق قيمة. يخصم التدفق النقدي المتوقع بمعدل WACC الخاص بنشاطك التجاري ويقدم صافي القيمة الحالية (NPV)، ومعدل العائد الداخلي (IRR)، ومعدل العائد الداخلي المعدل (MIRR)، وفترة الاسترداد المخصومة، ومؤشر الربحية (PI)، مع حكم موضوعي (IRR × WACC).
الشاشة
الشاشة الفعلية بالمظهر الذي اخترته أعلاه.
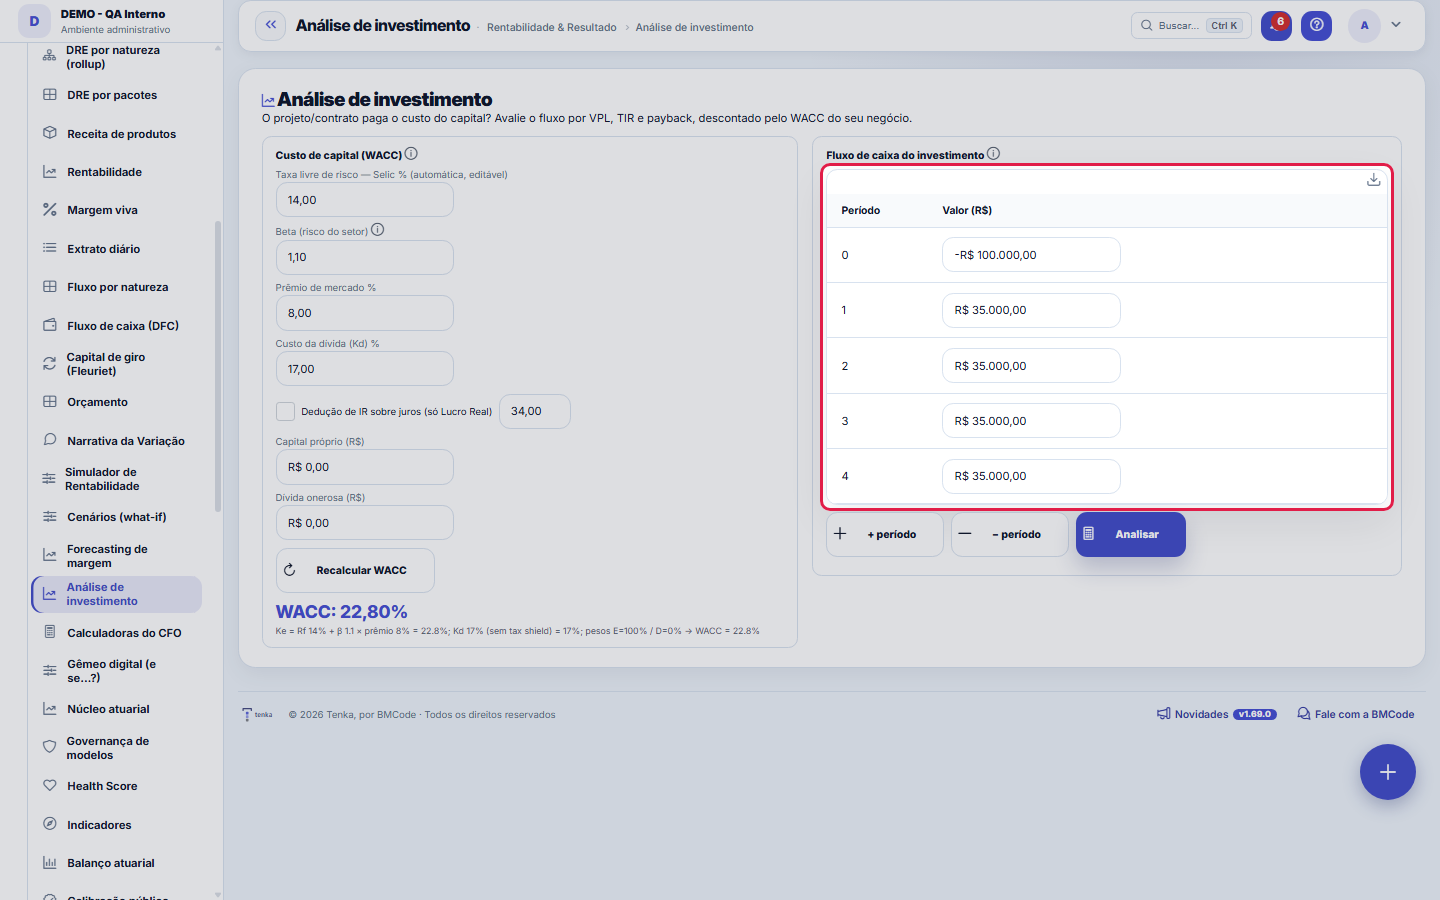
ما تجده في هذه الشاشة
صورة للشاشة مقروءة من الشاشة نفسها — تتغيّر حين تتغيّر الشاشة.
الإجراءات المتاحة
إعادة حساب WACC+ الفترة− الفترةتحليل
تعرض القائمة
الفترةالقيمة (R$)
حقول النموذج
WACCCusto médio ponderado de capital, ou seja o retorno mínimo que o projeto precisa entregar.
Taxa livre de riscoTaxa base sem risco usada no cálculo do custo de capital próprio.
Beta (risco do setor)Sensibilidade do setor ao risco de mercado, usada no custo do capital próprio.
Custo da dívida (Kd)Taxa média de juros paga pela empresa na dívida onerosa.
Capital próprioMontante de capital dos sócios usado na ponderação do WACC.
Dívida onerosaMontante de dívida com juros usado na ponderação do WACC.
Valor do períodoEntrada ou saída de caixa prevista em cada período do investimento.
VPL (ao WACC)Valor presente líquido do fluxo descontado ao WACC; positivo indica criação de valor.
TIRTaxa interna de retorno que zera o valor presente líquido do fluxo.
TIR modificadaTaxa interna de retorno recalculada reinvestindo os fluxos ao custo de capital.
Payback descontadoTempo necessário para recuperar o investimento considerando os fluxos a valor presente.
IBCÍndice benefício custo, ou seja quanto de valor presente o projeto devolve por real investido.
ابدأ هنا
ما الغرض من هذه الشاشة
يجيب عن سؤال يطرحه المالك: "هل يستحق وضع المال هنا؟". تُدخل الاستثمار والعوائد المتوقعة عبر الزمن؛ تُحوّل الشاشة هذا المال المستقبلي إلى قيمة اليوم باستخدام WACC (تكلفة رأس مالك) وتخبرك إن كانت هناك قيمة متبقية. استخدمها قبل إبرام عقد كبير، أو توظيف فريق، أو شراء معدات، أو بدء مشروع.
الأثر والشاشات المرتبطة
القرار هنا يتصل بـ: محاكي النظام الضريبي (يتغير الوفر الضريبي بتغير النظام)، والسيناريوهات (ماذا لو في الإيراد/التكلفة)، وقائمة التدفقات النقدية (يؤثر الاستثمار في النقد ومدة الصمود) والربحية (العائد الفعلي للمشروع بعد تنفيذه). ممارسة جيدة: قررت الاستثمار هنا ← سجّل الأثر في الموازنة وتابعه في قائمة التدفقات النقدية.
كيفية الاستخدام
الزر: إعادة حساب WACC
يعيد حساب WACC من الحقول أعلاه ويعرض الرقم الكبير بشكل بارز. افعل ذلك في كل مرة تغيّر فيها بيتا أو العلاوة أو الدين أو رأس المال — WACC هو ما يخصم التدفق في الكتلة التالية.
القواعد
الكتلة 1 — تكلفة رأس المال (WACC)
WACC هو المقياس: لا يخلق الاستثمار قيمة إلا إذا حقق عائدًا أعلى منه. وهو المتوسط المرجح بين تكلفة حقوق الملكية (Ke) وتكلفة الدين (Kd)، بحسب وزن كل منهما. الصيغة: WACC = Ke × (حقوق الملكية ÷ (حقوق الملكية+الدين)) + Kd الصافي × (الدين ÷ (حقوق الملكية+الدين)).
الحقل: معدل خالٍ من المخاطر (Selic %)
هذا هو العائد "الخالي من المخاطر" (معدل Selic). يأتي تلقائيًا من البنك المركزي وهو قابل للتعديل. مهم: تُغذّى القيمة بواسطة مهمة الجمع اليومية لـ BCB (تكامل BCB، المشرف الأعلى) — إذا كان BCB معطلاً، تستخدم الشاشة آخر قيمة تم جمعها. تدخل في حساب Ke (CAPM) كقاعدة.
الحقل: بيتا (مخاطر القطاع)
يقيس مدى كون قطاعك أكثر مخاطرة من السوق. 1.0 = مساوٍ للسوق؛ عادة ما تكون شركات البرمجيات/الخدمات بين 1.0 و1.3. يضرب علاوة السوق في CAPM: كلما ارتفع بيتا، ارتفع العائد الذي يطلبه المالك (Ke) وبالتالي ارتفع WACC.
الحقل: علاوة السوق %
كم يحقق سوق الأسهم فوق المعدل الخالي من المخاطر، على المدى الطويل (عادة 5–8%). Ke = Selic + بيتا × العلاوة (نموذج CAPM). هذا هو الجزء الذي يكافئ مخاطرة ريادة الأعمال بدلاً من ترك المال في الدخل الثابت.
الحقل: تكلفة الدين (Kd) %
المعدل المتوسط الذي تدفعه للبنوك مقابل الدين المُكلِّف (القروض/التمويلات). يدخل في WACC وفق وزن الدين. تنبيه: في الحساب، يُستخدم Kd الصافي من الضريبة (انظر حقل IR أدناه).
الحقل: IR % (الدرع الضريبي) — استثناء حسب النظام
فوائد الدين قابلة للخصم من IR، لذا "تكلف" الديون أقل (الدرع الضريبي): Kd الصافي = Kd × (1 − IR). قاعدة حاسمة: لا ينطبق الخصم إلا في LUCRO REAL. في Simples وPresumido لا يوجد خصم للفوائد، لذا يتجاهل النظام الدرع الضريبي (Kd الصافي = Kd) حتى لو أدخلت IR. يُقرأ النظام الضريبي من إعدادات الشركة.
الحقول: حقوق الملكية (PL) والدين المُكلِّف
يحددان أوزان WACC. حقوق الملكية = ما استثمره الشركاء؛ الدين المُكلِّف = القروض التي تدفع فوائد (لا يشمل الموردين/الرواتب المستحقة). إذا لم يكن لديك دين، فإن WACC = Ke (100% حقوق ملكية). يتم إدخالها يدويًا حاليًا (لا تسحب حقوق الملكية المحاسبية تلقائيًا).
الكتلة 2 — التدفق النقدي للمشروع
سطر واحد لكل فترة. الفترة 0 = اليوم، عادةً الاستثمار (قيمة سالبة، الخروج الأولي). الفترات 1، 2، 3… = العوائد الصافية المتوقعة (الإيراد − تكاليف تلك الفترة). استخدم نفس الفاصل الزمني في جميع الأسطر (شهري بالكامل أو سنوي بالكامل) وحافظ على الاتساق مع المعدل (WACC سنوي للتدفق السنوي).
النتيجة: صافي القيمة الحالية (بمعدل WACC)
صافي القيمة الحالية: مجموع كل التدفق مُحضَرًا إلى قيمة اليوم باستخدام WACC. تكون صافي القيمة الحالية أعلى من الصفر عندما يسدد المشروع تكلفة رأس المال ويبقى فائض بتلك القيمة بأموال اليوم ← يخلق قيمة. صافي القيمة الحالية أقل من الصفر = يدمّر قيمة. إنه المؤشر الأكثر موثوقية لاتخاذ القرار.
النتيجة: معدل العائد الداخلي والمعدل المعدَّل
معدل العائد الداخلي = "الفائدة" التي يحققها المشروع (المعدل الذي يصفّر صافي القيمة الحالية). قاعدة القرار: يخلق قيمة عندما يتجاوز معدل العائد الداخلي WACC. المعدل المعدَّل (MIRR) أكثر واقعية: يفترض أن العوائد يُعاد استثمارها بمعدل WACC نفسه (يبالغ المعدل الخام في التقدير عندما تكون هناك عوائد مرتفعة في المنتصف). استثناء: إذا لم يكن للتدفق أي خروج (لا قيمة سالبة) أو لم يغيّر إشارته، فإن معدل العائد الداخلي غير موجود/لا يتقارب — تعرض الشاشة "—".
النتيجة: فترة الاسترداد المخصومة و IBC
فترة الاسترداد المخصومة = عدد الفترات التي يسترد فيها الاستثمار تكلفته مع احتساب قيمة المال عبر الزمن مسبقًا (أشد صرامة من فترة الاسترداد البسيطة). مؤشر المنفعة/التكلفة = R$ من القيمة الحالية لكل R$ مستثمر؛ فوق 1 يخلق قيمة (مثال: 1,38 = كل R$ 1 يعود بقيمة R$ 1,38 بأسعار اليوم).
الحكم (معدّل العائد الداخلي مقابل تكلفة رأس المال)
الشريط الأخير يجمع كل شيء: إذا تجاوز معدل العائد الداخلي WACC (وكانت القيمة الحالية الصافية موجبة) فإن الاستثمار يخلق قيمة؛ وإذا بقي معدل العائد الداخلي دون WACC فإنه يدمّر القيمة — حتى لو بدا مربحًا للوهلة الأولى، فهو لا يغطي تكلفة رأس المال.
Exceções e limites
هذه الشاشة محاكي للقرار — لا تسجّل قيدًا ولا عقدًا. (1) قد لا يوجد معدل العائد الداخلي للتدفقات التي لا تبدأ بخروج نقدي أو لا يتغير فيها الإشارة ← "—"، استخدم القيمة الحالية الصافية. (2) إذا كان حقوق الملكية+الدين = 0 فلا يمكن ترجيح WACC؛ أدخل على الأقل رأس المال الذاتي. (3) يُتجاهل الوفر الضريبي خارج نظام Lucro Real (بحكم القانون). (4) يعتمد سعر Selic على مهمة البنك المركزي — إذا كان قديمًا فعدّله يدويًا.
الأسئلة الشائعة
الأسئلة الشائعة
سنوي أم شهري؟ استخدم الفترة نفسها في التدفق وفي WACC (تدفق شهري ← WACC شهري). • نقد أم ربح في التدفق؟ استخدم صافي النقد لكل فترة (المقبوضات − المدفوعات)، لا الربح المحاسبي. • من أين يأتي سعر Selic؟ من المهمة اليومية للبنك المركزي (لا يُكتب يدويًا، لكن يمكن تعديله). • هل ترسل الشاشة إشعارات/رسائل بريد؟ لا — إنه تحليل عند الطلب؛ لا يُجدول منه شيء ولا يُرسل إشعار.
هل كان هذا المقال مفيداً؟
في الوحدة نفسها: حاكِ قبل أن تقرر16
رحلة الفريقمن الأكثر مشاركة: التبنّي حسب الدور، لوحة نتائج الأسبوع، ومن يحتاج إلى دفعة تشجيعية.حاسبات المدير المالي (CFO)ثلاثة قرارات مالية يومية تُحل في الحال: كيفية استهلاك تمويل، ومقارنة المعدلات على أسس مختلفة، وتقرير ما إذا ك…CenáriosTeste a decisão antes de tomá-la e veja o efeito no resultado e no caixa.السيناريوهات (ماذا لو)قارن حتى 3 مستقبلات جنبًا إلى جنب: التوظيف، فقدان عميل، تعديل السعر — وشاهد الأثر على النتيجة والتوازن قبل ات…Comparar cenáriosCaminhos lado a lado, com o pior caso à mostra.Dossiê de investimentoO parecer que um comitê exigiria, em uma página.توقعات الهامشيوضح إلى أين يتجه هامشك: يتوقع الإيرادات والتكلفة والهامش للأشهر الستة القادمة بناءً على الاتجاه الفعلي للأشه…الجداول القانونيةشرائح INSS وIRRF وبدل الأسرة والسقف الذي يستخدمه كشف الرواتب في الحساب. تكون سارية لكل فترة محاسبية: تشغيل ال…
أكاديمية تينكا
استكشف الأكاديميةمسارات تعلم لقطاعك، خطوة بخطوة، داخل المنصة.