

投资分析
评估某个项目/合同/采购是否能覆盖资本成本并创造价值。按您业务的WACC对预测现金流进行折现,得出NPV(净现值)、IRR(内部收益率)、MIRR(修正内部收益率)、折现回收期和PI(获利指数),并给出客观结论(IRR × WACC)。
页面实景
真实页面,采用您在上方选择的主题。
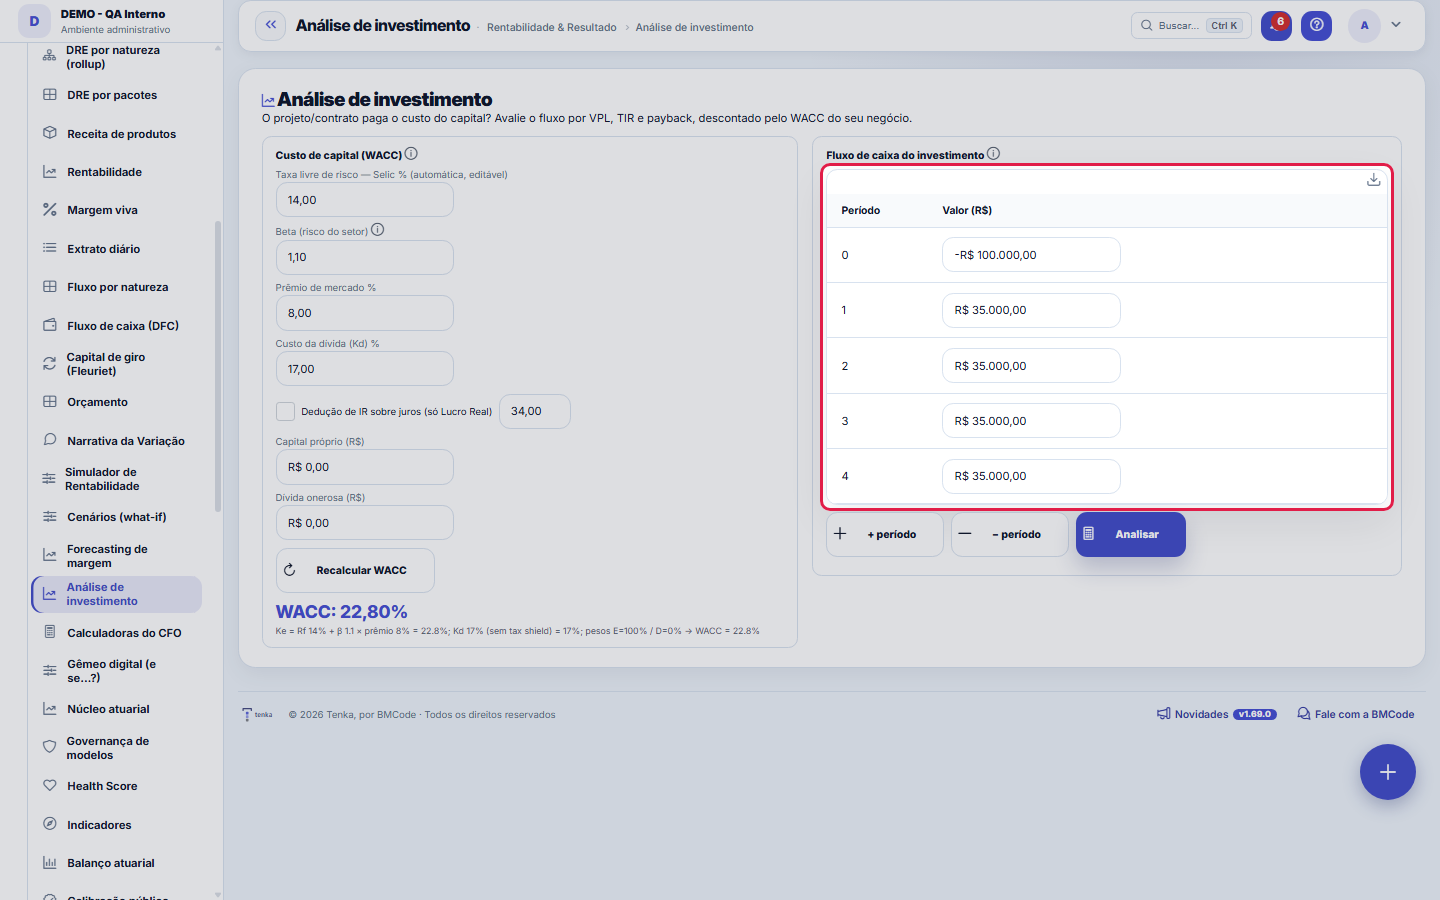
这个页面有什么
直接从页面读取的写照——页面变了,这里也会变。
可用操作
重新计算 WACC+ 期间− 期间分析
列表显示
期间值(R$)
表单字段
WACCCusto médio ponderado de capital, ou seja o retorno mínimo que o projeto precisa entregar.
Taxa livre de riscoTaxa base sem risco usada no cálculo do custo de capital próprio.
Beta (risco do setor)Sensibilidade do setor ao risco de mercado, usada no custo do capital próprio.
Custo da dívida (Kd)Taxa média de juros paga pela empresa na dívida onerosa.
Capital próprioMontante de capital dos sócios usado na ponderação do WACC.
Dívida onerosaMontante de dívida com juros usado na ponderação do WACC.
Valor do períodoEntrada ou saída de caixa prevista em cada período do investimento.
VPL (ao WACC)Valor presente líquido do fluxo descontado ao WACC; positivo indica criação de valor.
TIRTaxa interna de retorno que zera o valor presente líquido do fluxo.
TIR modificadaTaxa interna de retorno recalculada reinvestindo os fluxos ao custo de capital.
Payback descontadoTempo necessário para recuperar o investimento considerando os fluxos a valor presente.
IBCÍndice benefício custo, ou seja quanto de valor presente o projeto devolve por real investido.
从这里开始
该屏幕的用途
回答业主关心的问题:“把钱投在这里值得吗?”您输入投资额和随时间产生的预期回报;该屏幕使用 WACC(您的资金成本)将这些未来的钱折算为今天的价值,并告诉您是否还有剩余价值。请在签订大合同、组建团队、购买设备或启动项目之前使用它。
影响与相关界面
这里的决策与以下功能相互关联:税制模拟器(税盾随税制变化)、情景(收入/成本的假设分析)、现金流量表(投资影响现金和可支撑时间)以及盈利能力(项目执行后的实际回报)。良好做法:在这里决定投资 → 在预算中登记影响,并在现金流量表中跟踪。
操作指南
按钮:重新计算 WACC
根据上方字段重新计算 WACC,并以大号数字突出显示。每当您更改贝塔值、溢价、债务或资本时都应执行此操作——WACC 是下一模块中用于折现现金流的关键值。
规则
模块 1 — 资本成本(WACC)
WACC 是衡量标准:只有当投资回报率高于它时,才算创造价值。它是股权成本(Ke)与债务成本(Kd)按各自权重计算的加权平均值。公式:WACC = Ke × (股权 ÷ (股权+债务)) + Kd_净 × (债务 ÷ (股权+债务))。
字段:无风险利率(Selic %)
这是“无风险”收益率(Selic 利率)。它会自动从央行获取,并可编辑。重要提示:该数值由 BCB 每日采集任务提供(BCB 集成,超级管理员)——如果 BCB 不可用,屏幕会使用最后一次采集到的数值。它作为基础值参与 Ke(CAPM)的计算。
字段:贝塔系数(行业风险)
衡量您所在行业相对市场的风险高低程度。1.0 = 与市场相同;软件公司/服务业通常在1.0–1.3之间。它在 CAPM 中与市场风险溢价相乘:贝塔值越高,业主要求的回报率(Ke)就越高,从而 WACC 也越高。
字段:市场风险溢价 %
股票市场在长期内相对无风险利率的超额回报率(通常为5%–8%)。Ke = Selic + 贝塔 × 溢价(CAPM 模型)。这部分是对承担创业风险而非将资金留在固定收益产品中的补偿。
字段:债务成本(Kd) %
您为有息债务(贷款/融资)向银行支付的平均利率。它按债务权重计入 WACC。注意:计算中使用的 Kd 是税后净值(见下方 IR 字段)。
字段:IR %(税盾)——按税制的例外情况
债务利息可从 IR 中抵扣,因此债务“成本更低”(税盾效应):Kd_净 = Kd × (1 − IR)。关键规则:该抵扣仅适用于 LUCRO REAL(实际利润制)。在 Simples 和 Presumido 制度下没有利息抵扣,因此即使您填写了 IR,系统也会忽略税盾效应(Kd_净 = Kd)。税制信息读取自公司配置。
字段:自有资本(PL)和有息债务
它们决定了 WACC 的权重。自有资本 = 股东已投入的资金;有息债务 = 需支付利息的借款(不包括应付供应商款/应付工资)。如果您没有债务,WACC = Ke(100% 自有资本)。目前这些数值需手动输入(不会自动从账面股权中获取)。
模块 2 — 项目现金流
每个周期一行。周期0 = 今天,通常是投资额(负值,初始流出)。周期1、2、3……= 预计的净回报(该周期的收入−成本)。所有行使用相同的时间间隔(全部按月或全部按年),并与折现率保持一致(年度现金流对应年度 WACC)。
结果:净现值(按 WACC 折现)
净现值:使用 WACC 将整个现金流折算为今日价值后的总和。净现值大于零 = 该项目能覆盖资本成本,并且以今天的钱计算仍有剩余价值 → 创造价值。净现值小于零 = 摧毁价值。这是做决策时最可靠的指标。
结果:内部收益率与修正内部收益率
IRR(内部收益率)=项目产生的“利率”(使净现值为零的折现率)。决策规则:当 IRR 超过 WACC 时创造价值。MIRR(修正内部收益率)更为真实:它假设回报按 WACC 本身进行再投资(纯 IRR 在中间出现高回报时会高估)。例外情况:如果现金流完全没有流出(没有负值)或符号不发生变化,则 IRR 不存在/不收敛——屏幕会显示“—”。
结果:贴现回收期与IBC
折现回收期=在已考虑资金时间价值的前提下,投资需要多少期才能收回(比简单回收期更严格)。效益成本比=每投入 R$ 1 所产生的现值(R$);大于 1 即创造价值(例:1,38=每 R$ 1 按今天的价值收回 R$ 1,38)。
结论(内部收益率 对比 加权平均资本成本)
最后一栏汇总一切:若 IRR 高于 WACC(且 NPV 为正),投资创造价值;若 IRR 低于 WACC,则毁损价值——即使粗看似乎有利可图,也覆盖不了资本成本。
Exceções e limites
本界面是决策模拟器——不记录任何分录或合同。(1) 没有初始流出或没有正负变化的现金流可能不存在 IRR →显示“—”,请使用 NPV。(2) 若权益+负债=0,WACC 无法加权;请至少填写自有资本。(3) 在 Lucro Real(实际利润制)以外,税盾被忽略(依法)。(4) Selic 利率取决于央行任务——若已过时,请手动修改。
常见问题
常见问题
按年还是按月?现金流和 WACC 请使用相同的周期(月度现金流 → 月度 WACC)。• 现金流里填现金还是利润?请使用每期的净现金(流入 − 流出),而不是会计利润。• Selic 从哪里来?来自央行的每日任务(无需输入,但可调整)。• 本界面会发送通知/邮件吗?不会——这是按需分析;不会从这里安排或发送任何通知。
这篇文章有帮助吗?
同一模块中: 决定前先试算16
团队历程谁的参与度最高:按角色划分的采用情况、本周排行榜,以及谁需要再推一把。CFO计算器当场解决三个日常财务决策:如何摊销融资、在不同基准下比较利率,以及是否提前还款。CenáriosTeste a decisão antes de tomá-la e veja o efeito no resultado e no caixa.情景模拟(what-if)并排比较最多3种未来情景:招聘、流失客户、调整价格——在做决定前查看对业绩和平衡的影响。Comparar cenáriosCaminhos lado a lado, com o pior caso à mostra.Dossiê de investimentoO parecer que um comitê exigiria, em uma página.利润率预测显示利润率的走向:根据过去12个月的真实趋势,预测未来6个月的收入、成本和利润率,并基于你自己设定的假设呈现三种情景。法定税率表工资计算中使用的INSS(社保)、IRRF(个税代扣)、家庭补贴和上限的档位表。它们按所属期间生效:用另一个月份的税率表来跑本月工资,会在不报错的情况下算错扣款——结算前请核对生效期间。
Tenka 学院
了解学院针对您行业的分步学习路径,就在平台内。