

Análisis de Inversión
Evalúa si un proyecto/contrato/compra paga el costo del capital y crea valor. Descuenta el flujo de caja proyectado por el WACC de su negocio y entrega VAN, TIR, TIR-M, payback descontado e IB, con un veredicto objetivo (TIR × WACC).
La pantalla
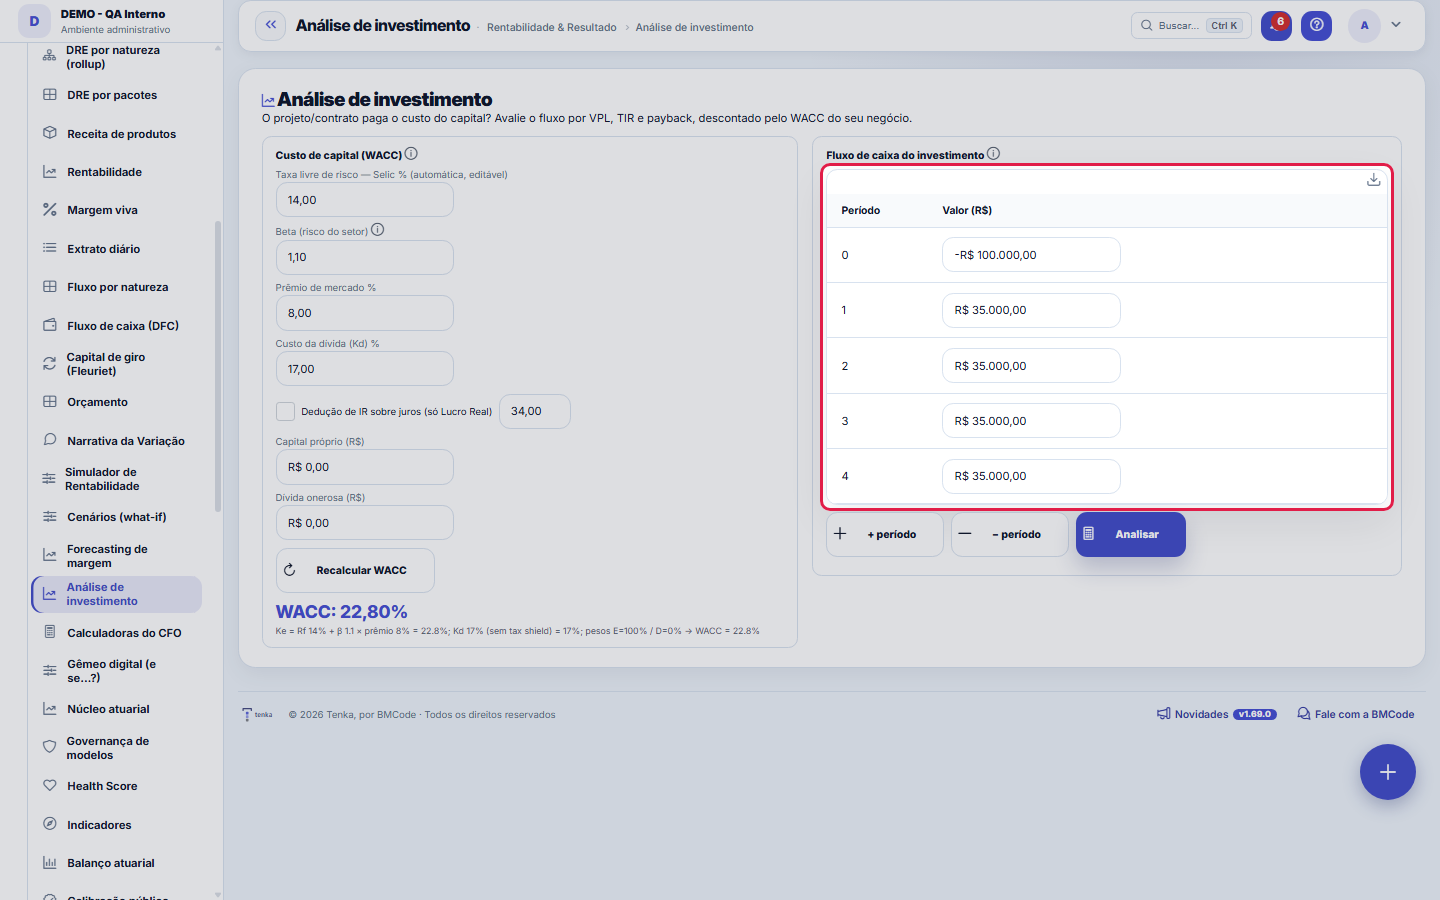
La pantalla real, en el tema que elegiste arriba.
Qué encuentras en esta pantalla
Un retrato de la pantalla, leído de ella misma — cambia cuando la pantalla cambia.
Acciones disponibles
Recalcular WACC+ período− períodoAnalizar
La lista muestra
PeríodoImporte
Campos del registro
WACCCusto médio ponderado de capital, ou seja o retorno mínimo que o projeto precisa entregar.
Taxa livre de riscoTaxa base sem risco usada no cálculo do custo de capital próprio.
Beta (risco do setor)Sensibilidade do setor ao risco de mercado, usada no custo do capital próprio.
Custo da dívida (Kd)Taxa média de juros paga pela empresa na dívida onerosa.
Capital próprioMontante de capital dos sócios usado na ponderação do WACC.
Dívida onerosaMontante de dívida com juros usado na ponderação do WACC.
Valor do períodoEntrada ou saída de caixa prevista em cada período do investimento.
VPL (ao WACC)Valor presente líquido do fluxo descontado ao WACC; positivo indica criação de valor.
TIRTaxa interna de retorno que zera o valor presente líquido do fluxo.
TIR modificadaTaxa interna de retorno recalculada reinvestindo os fluxos ao custo de capital.
Payback descontadoTempo necessário para recuperar o investimento considerando os fluxos a valor presente.
IBCÍndice benefício custo, ou seja quanto de valor presente o projeto devolve por real investido.
Empiece aquí
Para qué sirve esta pantalla
Responde a una pregunta de dueño: "¿vale la pena poner dinero aquí?". Usted informa la inversión y los retornos esperados a lo largo del tiempo; la pantalla trae ese dinero futuro a valor de hoy usando el WACC (el costo de su capital) y dice si sobra valor. Úsela antes de cerrar un contrato grande, contratar un equipo, comprar equipamiento o abrir un proyecto.
Impacto y pantallas relacionadas
La decisión de aquí conversa con: el Simulador de régimen (el escudo fiscal cambia con el régimen), Escenarios (what-if de ingreso/costo), el Flujo de caja (la inversión afecta la caja y el runway) y la Rentabilidad (el retorno real del proyecto después de ejecutado). Buena práctica: decidió invertir aquí → registre el efecto en el Presupuesto y acompáñelo en el Flujo de caja.
Cómo hacer
Botón: Recalcular WACC
Recalcula el WACC a partir de los campos anteriores y muestra el número grande destacado. Haga esto siempre que cambie el beta, la prima, la deuda o el capital — el WACC es lo que descuenta el flujo en el bloque siguiente.
Reglas
Bloque 1 — Costo de capital (WACC)
El WACC es la regla: una inversión solo crea valor si rinde POR ENCIMA de él. Es el promedio ponderado entre el costo del capital propio (Ke) y el costo de la deuda (Kd), por el peso de cada uno. Fórmula: WACC = Ke × (PL ÷ (PL+Deuda)) + Kd_neto × (Deuda ÷ (PL+Deuda)).
Campo: Tasa libre de riesgo (Selic %)
Es el rendimiento "sin riesgo" (la Selic). Viene AUTOMÁTICAMENTE del Banco Central y es editable. IMPORTANTE: el valor lo alimenta el job diario de recolección del BCB (integración BCB, super admin) — si el BCB está fuera de línea, la pantalla usa el último valor recolectado. Entra en el cálculo del Ke (CAPM) como base.
Campo: Beta (riesgo del sector)
Mide cuánto más arriesgado que el mercado es su sector. 1,0 = igual al mercado; software house/servicios suele quedar en 1,0–1,3. Multiplica la prima de mercado en el CAPM: cuanto mayor el beta, mayor el retorno exigido por el dueño (Ke) y, por lo tanto, mayor el WACC.
Campo: Prima de mercado %
Cuánto rinde el mercado de acciones POR ENCIMA de la tasa libre de riesgo, en el largo plazo (típicamente 5–8%). Ke = Selic + Beta × Prima (modelo CAPM). Es la parte que remunera el riesgo de emprender en vez de dejar el dinero en renta fija.
Campo: Costo de la deuda (Kd) %
La tasa promedio que usted paga a los bancos por la deuda onerosa (préstamos/financiamientos). Entra en el WACC por el peso de la deuda. Atención: en el cálculo, el Kd usado es el NETO de impuesto (vea el campo IR abajo).
Campo: IR % (escudo fiscal) — EXCEPCIÓN por régimen
Los intereses de la deuda son deducibles del IR, por lo que la deuda "cuesta menos" (escudo fiscal): Kd_neto = Kd × (1 − IR). REGLA CRÍTICA: la deducción solo se aplica en el LUCRO REAL. En el Simples y en el Presumido NO hay deducción de los intereses, por lo que el sistema ignora el escudo fiscal (Kd_neto = Kd) aunque usted complete el IR. El régimen se lee de la configuración de la empresa.
Campos: Capital propio (PL) y Deuda onerosa
Definen los PESOS del WACC. Capital propio = lo que los socios tienen invertido; Deuda onerosa = préstamos que pagan intereses (no incluye proveedores/salarios por pagar). Si usted no tiene deuda, el WACC = Ke (100% capital propio). Hoy se digitan manualmente (no toman el PL contable automáticamente).
Bloque 2 — Flujo de caja del proyecto
Una línea por período. El PERÍODO 0 = hoy, normalmente la inversión (valor NEGATIVO, la salida inicial). Períodos 1, 2, 3… = los retornos netos previstos (ingreso − costos de ese período). Use el mismo intervalo en todas las líneas (todo mensual O todo anual) y mantenga la coherencia con la tasa (WACC anual para flujo anual).
Resultado: VAN (a la tasa WACC)
Valor Actual Neto: la suma de todo el flujo traído a valor de hoy mediante el WACC. VAN por encima de cero = el proyecto paga el costo de capital Y todavía sobra ese valor en dinero de hoy → CREA valor. VAN por debajo de cero = destruye valor. Es el indicador más confiable para decidir.
Resultado: TIR y TIR modificada
TIR = el "interés" que rinde el proyecto (la tasa que anula el VAN). Regla de decisión: crea valor cuando la TIR supera al WACC. La TIR-M (modificada) es más realista: asume que los retornos se reinvierten a la propia tasa WACC (la TIR pura sobreestima cuando hay retornos altos en el medio). EXCEPCIÓN: si el flujo no tiene ninguna salida (ningún valor negativo) o no cambia de signo, la TIR no existe/no converge — la pantalla muestra "—".
Resultado: Payback descontado e IBC
Payback descontado = en cuántos períodos se paga la inversión YA considerando el costo del dinero en el tiempo (más exigente que el payback simple). IBC (Índice Beneficio/Costo) = R$ de valor presente generado por cada R$ invertido; por encima de 1 crea valor (ej.: 1,38 = cada R$ 1 vuelve como R$ 1,38 en valor de hoy).
Veredicto (TIR frente a WACC)
La franja final lo concilia todo: si la TIR supera el WACC (y el VAN es positivo), la inversión CREA valor; si la TIR queda por debajo del WACC, DESTRUYE valor — aunque a simple vista parezca rentable, no paga el costo del capital.
Exceções e limites
Esta pantalla es un SIMULADOR de decisión — no registra asiento ni contrato. (1) La TIR puede no existir para flujos sin salida inicial o sin cambio de signo → "—", use el VAN. (2) Si Patrimonio+Deuda = 0, el WACC no pondera; informe al menos el capital propio. (3) El escudo fiscal se ignora fuera del Lucro Real (por ley). (4) La Selic depende del proceso del Banco Central — si está desactualizada, edítela manualmente.
Preguntas frecuentes
Preguntas frecuentes
¿Anual o mensual? Use el mismo intervalo en el flujo y en el WACC (flujo mensual → WACC mensual). • ¿Caja o utilidad en el flujo? Use la CAJA neta de cada período (entradas − salidas), no la utilidad contable. • ¿De dónde viene la Selic? Del proceso diario del Banco Central (no se digita, pero se puede ajustar). • ¿La pantalla envía notificaciones/correos? No — es un análisis bajo demanda; nada se programa ni se notifica desde ella.
¿Le resultó útil este artículo?
En el mismo módulo: Simule antes de decidir16
Jornada del equipoQuién está más involucrado: adopción por rol, el marcador de la semana y quién necesita un empujón.Calculadoras del CFOTres decisiones financieras del día a día resueltas al instante: cómo amortizar un financiamiento, comparar t…CenáriosTeste a decisão antes de tomá-la e veja o efeito no resultado e no caixa.Escenarios (qué pasaría si)Compara hasta 3 futuros lado a lado: contratar, perder un cliente, reajustar el precio — y ve el efecto en el…Comparar cenáriosCaminhos lado a lado, com o pior caso à mostra.Dossiê de investimentoO parecer que um comitê exigiria, em uma página.Pronóstico de margenMuestra hacia dónde va tu margen: proyecta ingresos, costo y margen de los próximos 6 meses según la tendenci…Tablas legalesLos tramos del INSS, IRRF, salario familiar y el techo que la nómina usa en el cálculo. Tienen vigencia por p…
Academia Tenka
Conocer la AcademiaRutas de aprendizaje de tu sector, paso a paso, dentro de la plataforma.