

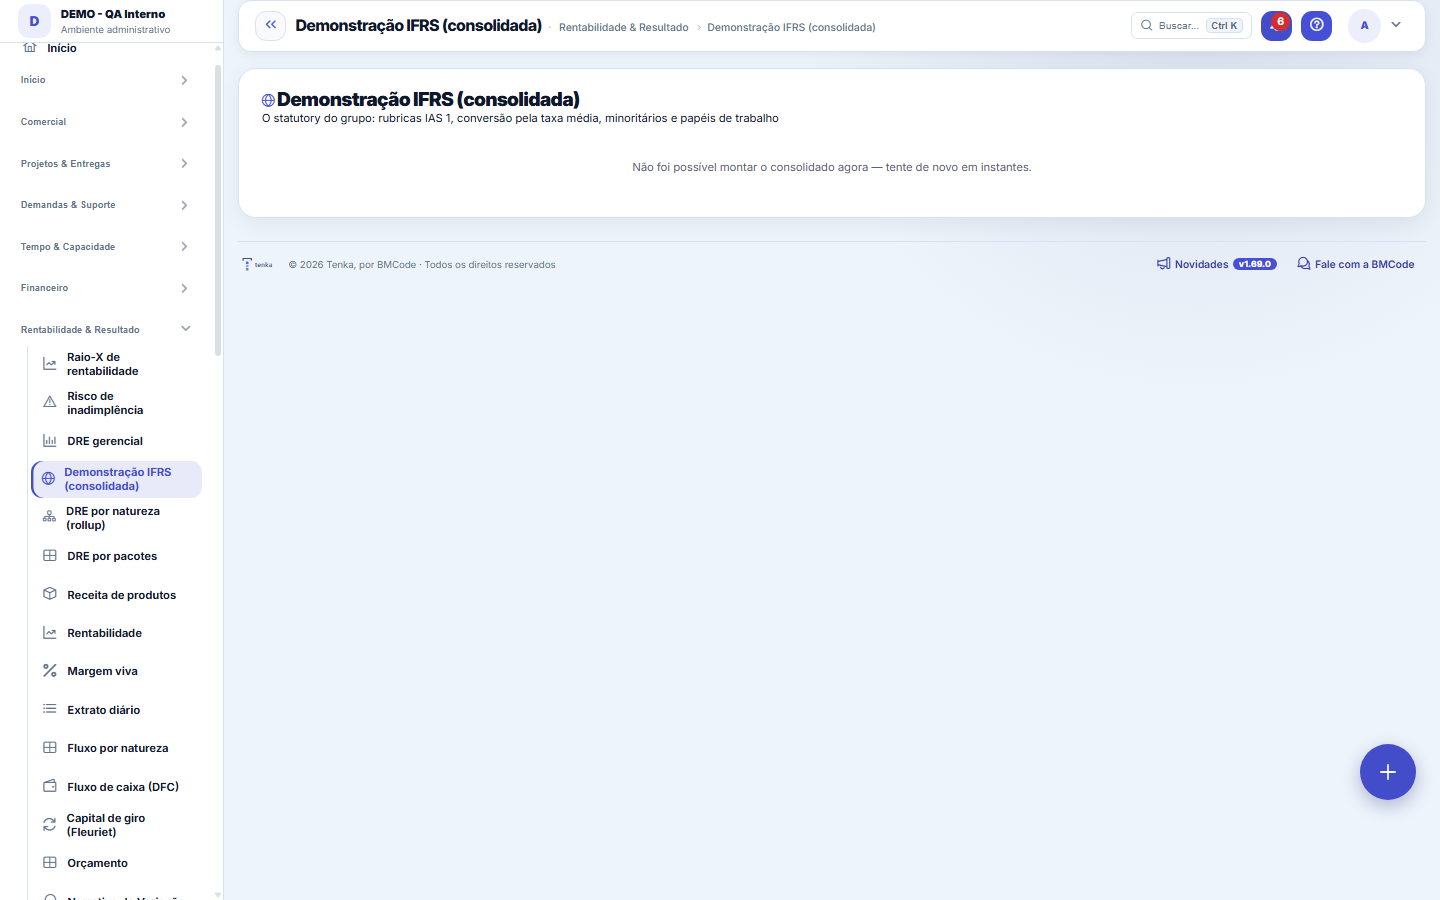
Demonstração IFRS (consolidada)
A demonstração statutory do grupo, com a régua honesta: conversão só com cotação real, mapa por rubrica revisável e a nota de heurística enquanto houver de-para não revisado.
La pantalla
La pantalla real, en el tema que elegiste arriba.
Qué encuentras en esta pantalla
Un retrato de la pantalla, leído de ella misma — cambia cuando la pantalla cambia.
Acciones disponibles
Papeles de trabajo
Campos del registro
Receita (Revenue)Receita consolidada do grupo nos últimos 12 meses, convertida pela taxa média.
Custo das vendasCusto das vendas consolidado do grupo no período.
Lucro brutoReceita menos custo das vendas do consolidado.
Despesas operacionaisDespesas operacionais consolidadas do grupo no período.
Resultado financeiroResultado financeiro consolidado: receitas menos custos financeiros.
Imposto sobre a rendaImposto sobre a renda reconhecido no consolidado do período.
Resultado de equivalência patrimonialResultado das investidas avaliadas por equivalência, proporcional à participação.
Participação de não controladoresParcela do resultado que pertence aos sócios minoritários das controladas.
Resultado atribuível aos controladoresResultado consolidado que sobra para os controladores, depois de minoritários.
Ativo totalSoma do ativo circulante e não circulante no balanço consolidado.
Patrimônio líquidoPatrimônio líquido consolidado do grupo na data de fechamento.
Reserva de conversão (CTA)Diferença gerada pelas três taxas de conversão do IAS 21, evidenciada como linha própria do PL.
Cómo hacer
Participação e método vivem em tb_participacaosocietaria
Una participada sin línea declarada consolida ÍNTEGRA al 100%. Con participación menor al 100%, el resultado de los no controladores (NCI) se destaca. El método EQUIVALENCIA (participación) entra en una sola línea: resultado × participación.
Papéis de trabalho com hash
El botón exporta empresa por empresa: moneda, tasa media usada, método, participación, NCI y eliminaciones — con SHA-256 del contenido, el mismo contrato del paquete del auditor.
A reserva de conversão (CTA) é uma linha, não um ajuste
La CTA es la diferencia que producen las tres tasas, y aparece como línea propia dentro del patrimonio neto. No es un número inventado para cuadrar la cuenta: es la definición de la línea. Lo que la pantalla nunca hace es diluirla en los otros grupos — si la CTA desaparece dentro del patrimonio, nadie puede explicar ya de dónde vino la diferencia.
Quando o balanço NÃO fecha, a tela diz
El sello debajo del balance se pone rojo y muestra la diferencia. Las dos causas más comunes son una cuenta del plan sin tipo (activo/pasivo/patrimonio) y un asiento sin contrapartida. Los papeles de trabajo delatan el problema: la sección 3 muestra empresa por empresa, con las tres tasas y la CTA de cada una.
Reglas
Sem cotação, a empresa BLOQUEIA — nunca taxa 1
Una empresa con moneda distinta de la funcional solo entra en el consolidado con cotización real en el período (tasa media, NIC 21). Sin cotización aparece marcada como bloqueada — porque un consolidado con tasa inventada es peor que un consolidado incompleto declarado.
O mapa de rubricas é revisável — e a heurística se declara
El de-para naturaleza→rubro nació sembrado por heurística (tb_ifrsmapa, origen HEURISTICA). Mientras haya asientos que pasen por una línea no revisada, el estado lleva la nota de que es gerencial-a-NIIF, no auditado.
Por que TRÊS taxas de câmbio, e não uma
La NIC 21 §39 manda convertir activos y pasivos a la tasa de la FECHA DE CIERRE (la posición existe en esa fecha), el resultado del período a la tasa MEDIA (se ganó a lo largo de él) y el patrimonio que ya existía a la tasa de APERTURA. Convertir todo a la misma tasa hace que el balance cuadre por construcción — y borra exactamente la información que la norma manda revelar.
Sem cotação, a empresa fica FORA — nunca com taxa 1
Si falta la cotización de cierre o de apertura de una moneda, la empresa se bloquea y se declara, en lugar de entrar con una tasa aproximada. Aproximar por la media reconocería variación cambiaria en el lugar equivocado del balance, y nadie lo descubriría: el balance seguiría cuadrando.
Balance consolidado sin los saldos entre empresas del grupo
En el estado IFRS, lo que una empresa del grupo tiene por cobrar de otra y la otra por pagar sale del activo y pasivo corriente consolidados. Solo sale la parte que coincide en ambos lados; la diferencia aparece como descuadre, para buscar el asiento que falta. El detalle por par está en los papeles de trabajo.
Preguntas frecuentes
Empresa por equivalência entra no balanço?
No, y es a propósito (NIC 28): la inversión entra como UNA línea en el activo del inversor, no con el balance entero sumado. Sumar el balance de una participada por el método de participación infla activo y pasivo del grupo — el error clásico de consolidación, que además deja el balance cuadrando.
¿Te resultó útil este artículo?
En el mismo módulo: Cuánto sobró8
Creación de Valor (EVA)El EVA responde a la pregunta que el dueño más quiere saber: "¿mi negocio realmente genera valor?". La utilid…Estado de resultados gerencialEstado de resultados gerencial de los últimos 12 meses: del ingreso a la utilidad, con margen de contribución…ConectoresConecta Tenka con sistemas externos (ERPs, bancos, mensajería). Cada conector guarda una credencial y un alca…Estado de resultados por paquetesMuestra lo real del año en el MISMO árbol en que planificaste el presupuesto: cada paquete (TI, Personas, Com…Simulación de migración de planLo que la cuenta gana, lo que pierde y cuánto pasará a pagar, antes de cambiar.Ingresos de productosVisión consolidada de los ingresos recurrentes por producto: MRR, suscripciones activas y evolución, para ver…RentabilidadLa joya de la corona: facturado × costo real × margen por cliente, contrato, proyecto y persona — descubra qu…Valor agregado (DVA)La DVA cuenta una historia social del resultado: cuánta riqueza creó la empresa y para quién fue. Es la base …
Academia Tenka
Conocer la AcademiaRutas de aprendizaje de tu sector, paso a paso, dentro de la plataforma.