

Score de crédit
Classe les clients selon leur risque de défaut de paiement (A-D) pour orienter la limite de crédit et le recouvrement. Le score est une probabilité, pas une condamnation : un bon payeur peut avoir un mauvais mois. Utilisez-le pour prioriser la stratégie de recouvrement, pas pour refuser une relatio…
L’écran
L’écran réel, dans le thème choisi ci-dessus.
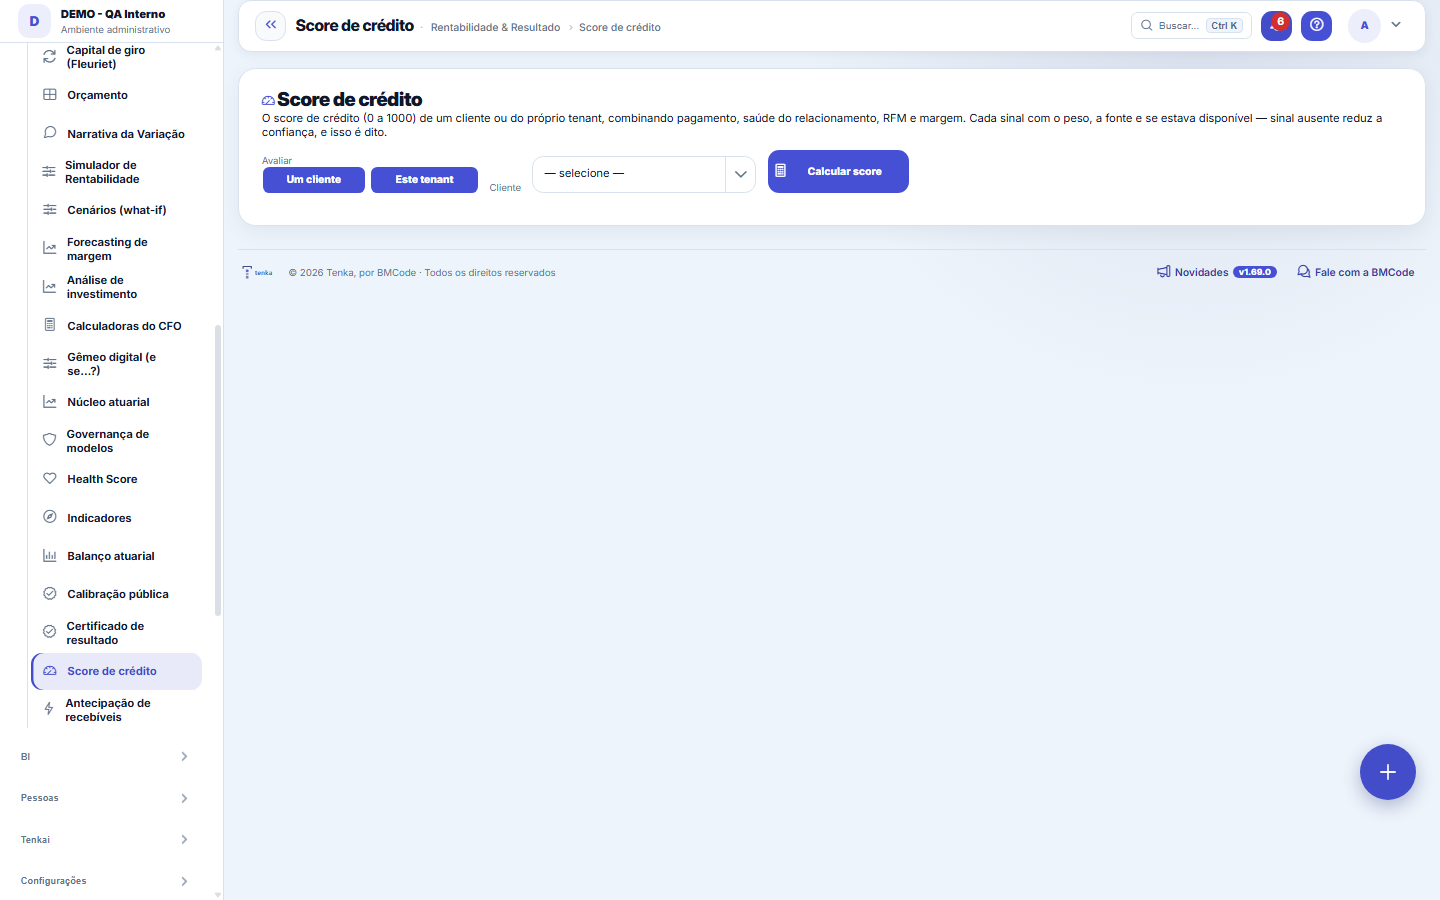
Ce que vous trouvez sur cet écran
Un portrait de l’écran, lu depuis l’écran lui-même — il change quand l’écran change.
Actions disponibles
Calculer le scoreAfficher JSON de la mémoire de calcul
La liste affiche
SignalSourcePoidsNote (0-100)Base du calcul
Champs du formulaire
ClienteCliente avaliado. O score é dele, não do contrato.
ScoreNota de 0 a 1000 calculada a partir do histórico de pagamento e do relacionamento.
FaixaA letra que resume o score (A a E). É por ela que a alçada de crédito decide.
Limite sugeridoLimite que o cálculo recomenda. Sugestão, não decisão — quem libera é a alçada.
ConfiançaQuanto dos sinais estava disponível no cálculo. Confiança baixa é score com pouca base.
Tem dadosSem histórico não há score, e a tela diz isso em vez de mostrar zero.
Commencez ici
O que esta tela responde
La qualité du crédit d'un client, de 0 à 1000, à partir de ce qui existe déjà dans votre système : historique de paiement et d'impayés, santé de la relation, récence/fréquence/valeur des achats et marge. Il indique la tranche (A à E) et une limite de crédit suggérée.
Comment faire
Confiança e limite sugerido: como ler
La confiance est le pourcentage des signaux disponibles lors du calcul — un signal absent apparaît marqué « (absent) » dans la note de calcul, ne rapporte aucun point et fait baisser la confiance ; un client avec peu d'historique tend à avoir une confiance faible avant d'avoir un risque élevé. La limite suggérée est indicative : une référence dérivée du score, pas une approbation de crédit — la décision reste la vôtre. La note de calcul (y compris le JSON complet) montre le poids, la source et la note de chaque signal, précisément pour que vous puissiez être en désaccord de façon fondée.
Règles
A memória de cálculo fica aberta
Chaque signal apparaît avec le poids qu'il a eu, la source dont il provient et s'il était disponible. Cela vous permet d'être en désaccord de façon fondée : vous voyez exactement quel signal a fait baisser ou a soutenu la note, au lieu de recevoir seulement le chiffre.
Cliente novo tem score baixo por FALTA de histórico, não por risco
Quand un signal n'existe pas, il n'est pas deviné — la confiance du score baisse et l'écran le signale. En pratique, un client récemment créé, sans historique de paiement dans le système, tend à obtenir une note basse simplement parce qu'il n'y a rien à mesurer. Lisez la confiance avec la note. Et la limite est SUGGÉRÉE : rien ici n'approuve de crédit ni ne bloque de vente — la décision reste la vôtre.
Questions fréquentes
Posso mudar o score de um cliente à mão?
Não — o score é probabilidade calculada do histórico, com a memória de cálculo aberta. O que você decide é o LIMITE e a política de cobrança a partir dele. Cliente novo tem score baixo por falta de histórico; isso se corrige com pagamentos, não com edição.
Cet article vous a-t-il été utile ?
Dans le même module: Capital2
Académie Tenka
Découvrir l'AcademiaDes parcours d'apprentissage pour votre secteur, pas à pas, dans la plateforme.