

Participação societária
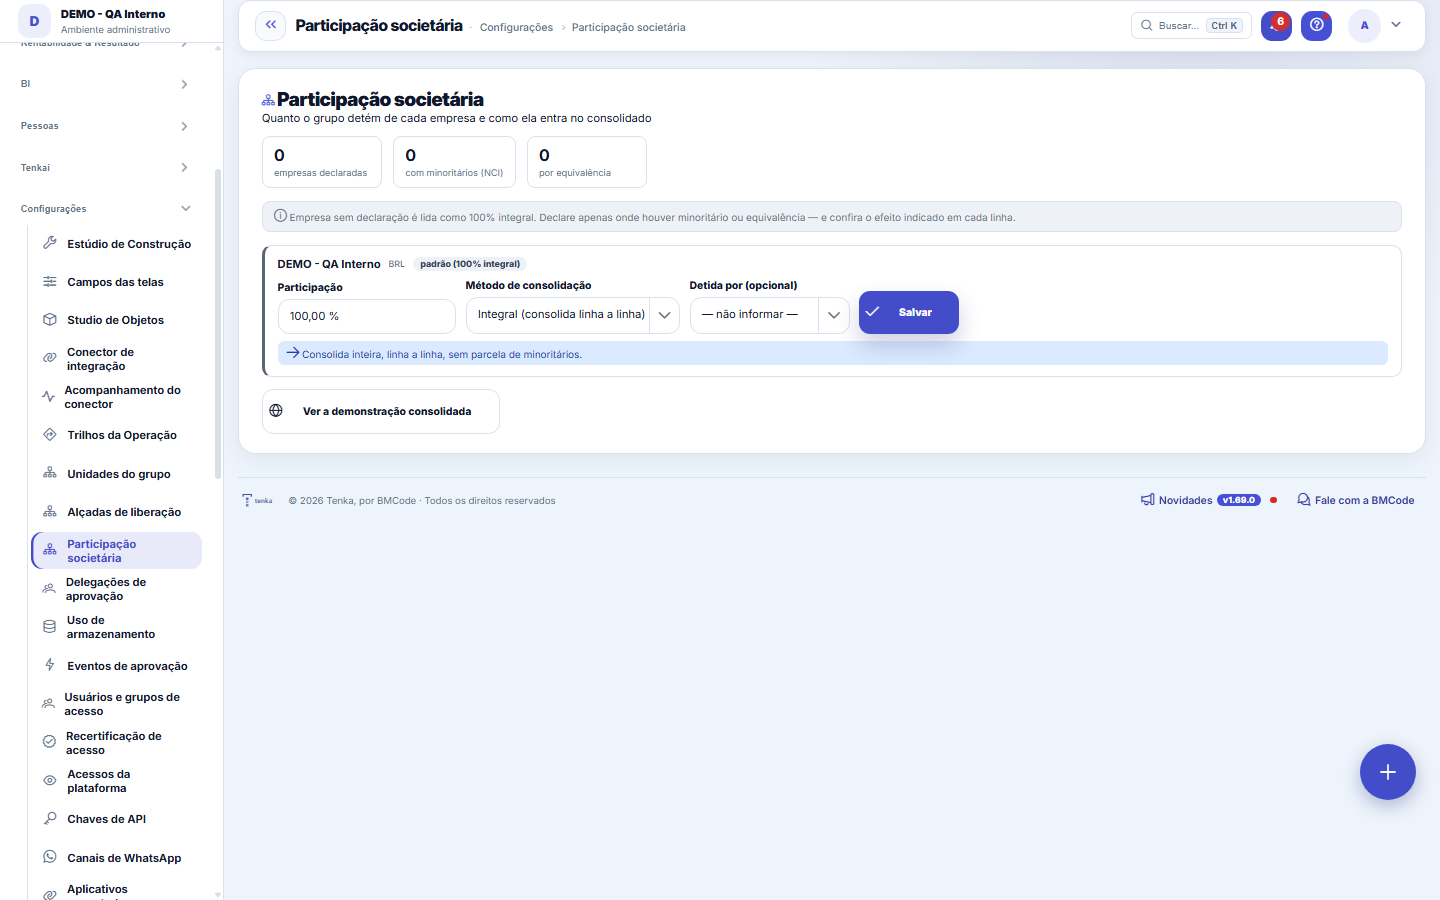
Declare quanto o grupo detém de cada empresa e por qual método ela consolida. O efeito no resultado aparece ao lado do campo, e a tela avisa quando participação e método se contradizem.
L’écran
L’écran réel, dans le thème choisi ci-dessus.
Ce que vous trouvez sur cet écran
Un portrait de l’écran, lu depuis l’écran lui-même — il change quand l’écran change.
Actions disponibles
EnregistrerRevenir au défaut
Champs du formulaire
EmpresaA empresa do grupo cuja participação está declarada nesta linha.
ParticipaçãoQuanto do capital desta empresa pertence ao grupo. É o que pondera o consolidado.
MétodoComo a empresa entra no consolidado: integral, proporcional ou equivalência patrimonial.
MoedaMoeda funcional da empresa. Moeda diferente exige conversão antes de somar.
DeclaradaLinha não declarada usa o padrão de 100% integral — e isso pode não ser verdade.
Comment faire
Integral com participação menor que 100% destaca o NCI
Dans la méthode de l'intégration globale, le résultat entre ligne par ligne et la part des minoritaires (100 % − votre participation) est présentée à part dans l'état comme « Intérêts minoritaires ».
Equivalência entra em UMA linha
Dans la méthode de la mise en équivalence, les rubriques de l'entité détenue NE s'additionnent PAS au consolidé : une seule ligne entre, avec résultat × participation. C'est le traitement des entreprises associées et du contrôle conjoint.
Voltar ao padrão
Le bouton « Revenir au défaut » supprime la déclaration et l'entreprise est de nouveau lue en intégration globale à 100 % — sans rien effacer du grand livre.
Règles
Empresa sem declaração consolida 100% integral
C'est la lecture par défaut du consolidé : sans ligne déclarée, l'entreprise entre en totalité et sans minoritaires. Sûr et courant — mais c'est justement pour cela que les minoritaires et la mise en équivalence n'apparaissaient pas avant l'existence de cet écran.
Quando a tela avisa que participação e método se contradizem
Au-dessus de 50 %, il y a normalement contrôle, et le contrôle consolide en intégration globale — déclarer la mise en équivalence à ce niveau est possible (coentreprise), mais cela exige une intention. En dessous de 10 %, le traitement normal est le coût, pas la mise en équivalence. L'intégration globale avec 50 % ou moins est aussi signalée. Les avertissements ne bloquent pas : celui qui consolide décide, et la décision reste dans la piste.
Questions fréquentes
Não declarei participação de uma empresa. Como ela consolida?
Como 100% integral — é o padrão seguro para o grupo que é dono de tudo. Se a participação real é menor ou o método é equivalência patrimonial, declare aqui: o efeito no resultado consolidado aparece ao lado, antes de salvar.
Cet article vous a-t-il été utile ?
Dans le même module: Finance27
Règlement entre les famillesQuem pagou pelos outros e quem deve no mês, pelas contas e cartões de cada família e pelo que cada uma consum…Seuils de libérationLes tranches d'approbation : jusqu'à combien chaque rôle libère seul et à partir de quel montant cela remonte…Cartes de créditOs cartões da família: limite, dia de fechamento e vencimento, gasto em aberto. O gasto entra na fatura; a fa…Centres de résultatRépartissez le résultat par domaine/unité : chaque effet peut pointer vers un centre, permettant l'analyse pa…Comptes bancairesLes comptes de l'entreprise : banque, agence, solde et le lien avec les règlements et le rapprochement.Dépenses annuelles du foyerTaxe du véhicule, taxe foncière, assurance, fournitures : le montant de l’année devient « mettre de côté tant…Contrats de locationOs imóveis alugados: inquilino, valor, vencimento, prazo, índice de reajuste e garantia. O recebimento de cad…Discussion du moisL’ordre du jour de 5 questions tiré des chiffres du mois, à remplir en couple sur le téléphone, et l’accord d…
Académie Tenka
Découvrir l'AcademiaDes parcours d'apprentissage pour votre secteur, pas à pas, dans la plateforme.