

Tabelas legais
As faixas de INSS, IRRF, salário-família e teto que a folha usa no cálculo. São vigentes por competência: rodar a folha de um mês com a tabela de outro erra o desconto sem acusar erro — confira a vigência antes do fechamento.
A tela
A tela real, no tema que você escolheu aqui em cima.
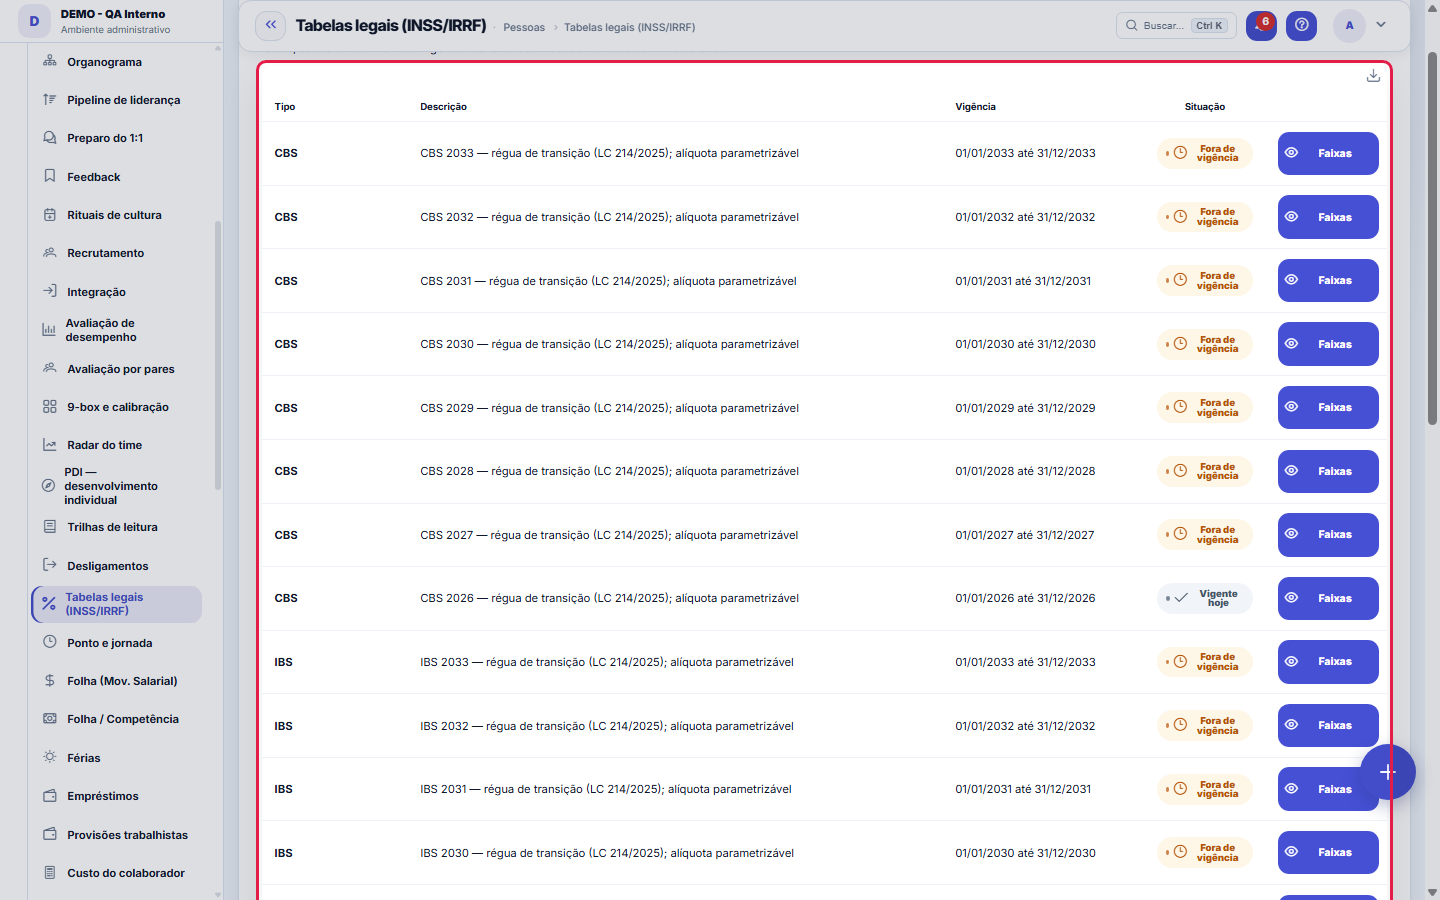
O que você encontra nesta tela
Um retrato da tela, lido dela mesma — muda quando a tela muda.
Ações disponíveis
FaixasFechar
A lista mostra
TipoDescriçãoVigênciaSituação#JurisdiçãoDeAtéAlíquotaParcela a deduzirValor
Campos do cadastro
VigênciaPeríodo de validade daquela tabela legal, com início e fim quando houver.
Situação da tabelaSe a tabela está vigente hoje ou fora de vigência.
Limite inferior da faixaValor inicial da faixa de cálculo.
Limite superior da faixaValor final da faixa de cálculo; vazio significa acima do topo.
AlíquotaPercentual aplicado sobre a base naquela faixa progressiva.
Parcela a deduzirValor subtraído do imposto calculado na faixa de IRRF.
Valor da faixaValor fixo da faixa, usado nas tabelas não progressivas.
Dedução por dependenteValor deduzido da base de IRRF por cada dependente.
Desconto simplificadoDesconto único alternativo do IRRF, aplicado quando é mais vantajoso.
Comece aqui
O que esta tela responde
As faixas de INSS, IRRF, salário-família e teto que a folha usa no cálculo. São vigentes por competência: rodar a folha de um mês com a tabela de outro erra o desconto sem acusar erro — confira a vigência antes do fechamento.
O que esta tela faz
Tabelas legais versionadas por vigência (INSS, IRRF, salário-família, teto e salário mínimo) que alimentam o cálculo da folha. Cadastre uma nova vigência quando uma portaria mudar as faixas — a folha de meses anteriores continua batendo.
Regras
IRRF: dependente e desconto simplificado
Na tabela de IRRF, além das faixas com alíquota e parcela a deduzir, valem duas deduções: a dedução por dependente (multiplicada pelo número de dependentes cadastrado no funcionário) e o desconto simplificado — e aplica-se sempre o mais vantajoso para o colaborador. Os dois valores aparecem no rodapé do diálogo de faixas da vigência selecionada, aberto pelo botão "Faixas" da linha.
De onde vem a alíquota do royalty ao exterior
A linha IRRF sobre royalties pagos ao exterior traz 15% pela Medida Provisória 2.159-70/2001, art. 3º, conferida na publicação original da Câmara (o link está na coluna da fonte). A CIDE-Remessas (10%) vem da Lei 10.168/2000. O tratado com o país do licenciador pode reduzir o IRRF: cadastre o percentual do tratado no parâmetro da empresa. Licenciador em país da lista de tributação favorecida da Receita paga 25% (Lei 9.779/1999, art. 8º): a lista (IN RFB 1.037/2010) e a alíquota estão nesta tela, com a fonte.
A lista de tributação favorecida e as alíquotas do royalty ao exterior
A linha "Países e dependências com tributação favorecida" traz a lista da IN RFB 1.037/2010, art. 1º, conferida no texto compilado da Receita em 17/10/2026 (última alteração: IN RFB 2.265/2025, que tirou os Emirados Árabes Unidos). Abra as faixas para ver as 60 jurisdições pelo número do inciso. Quando a Receita mudar a lista, cadastre uma nova vigência: as apurações antigas continuam com a lista do seu período. Ao lado estão o IRRF de 25% para essas jurisdições (Lei 9.779/1999, art. 8º), o PIS-Importação de 1,65% e a COFINS-Importação de 7,6% sobre serviço vindo do exterior (Lei 10.865/2004, até 31/12/2026) e o IOF do câmbio de 3,5% (Decreto 6.306/2007, art. 15-B), este só como estimativa. Cada linha mostra a fonte com o link e a data da conferência.
Perguntas frequentes
Entrou tabela nova — a folha antiga muda?
Não: as tabelas são versionadas por vigência, e cada folha usa a tabela vigente na sua competência. Quando uma portaria muda as faixas, entra uma vigência nova com a data de início — a anterior ganha data fim e continua respondendo pelos meses antigos, que seguem batendo. O selo "vigente hoje" indica qual versão está valendo agora; as demais ficam como histórico consultável no diálogo de faixas.
Este artigo foi útil?
No mesmo módulo: Folha e remuneração10
Competência da folhaA folha de um mês: os colaboradores com proventos, descontos e líquido, os eventos e a NFS-e do PJ, fechar e …Convenções coletivasA convenção do sindicato com vigência, data-base, piso geral e por função, a garantia de quem ganha por peça,…Custo do colaboradorO raio-X do custo: salário bruto × custo real com encargos, lado a lado — "quanto a margem mente" sem essa co…Distribuição de lucrosA distribuição formal do resultado entre os sócios: competência, valores por sócio e o lançamento automático …Empréstimos e adiantamentosControle do que a empresa adiantou ao colaborador e de como isso volta: parcelas, saldo devedor e desconto em…Movimentação salarialO histórico de remuneração de cada colaborador: quanto ganhava, quanto passou a ganhar, quando e por quê.Folha por competênciaFolha leve mensal: eventos (salário, bônus, descontos) por pessoa → gera o "a pagar" da competência no financ…FériasProgramação e registro de férias: períodos, status e o efeito no planejamento de capacidade do time.
Academia Tenka
Conhecer a AcademiaTrilhas de aprendizado do seu ramo, passo a passo, dentro da plataforma.