

Participação societária
Declare quanto o grupo detém de cada empresa e por qual método ela consolida. O efeito no resultado aparece ao lado do campo, e a tela avisa quando participação e método se contradizem.
A tela
A tela real, no tema que você escolheu aqui em cima.
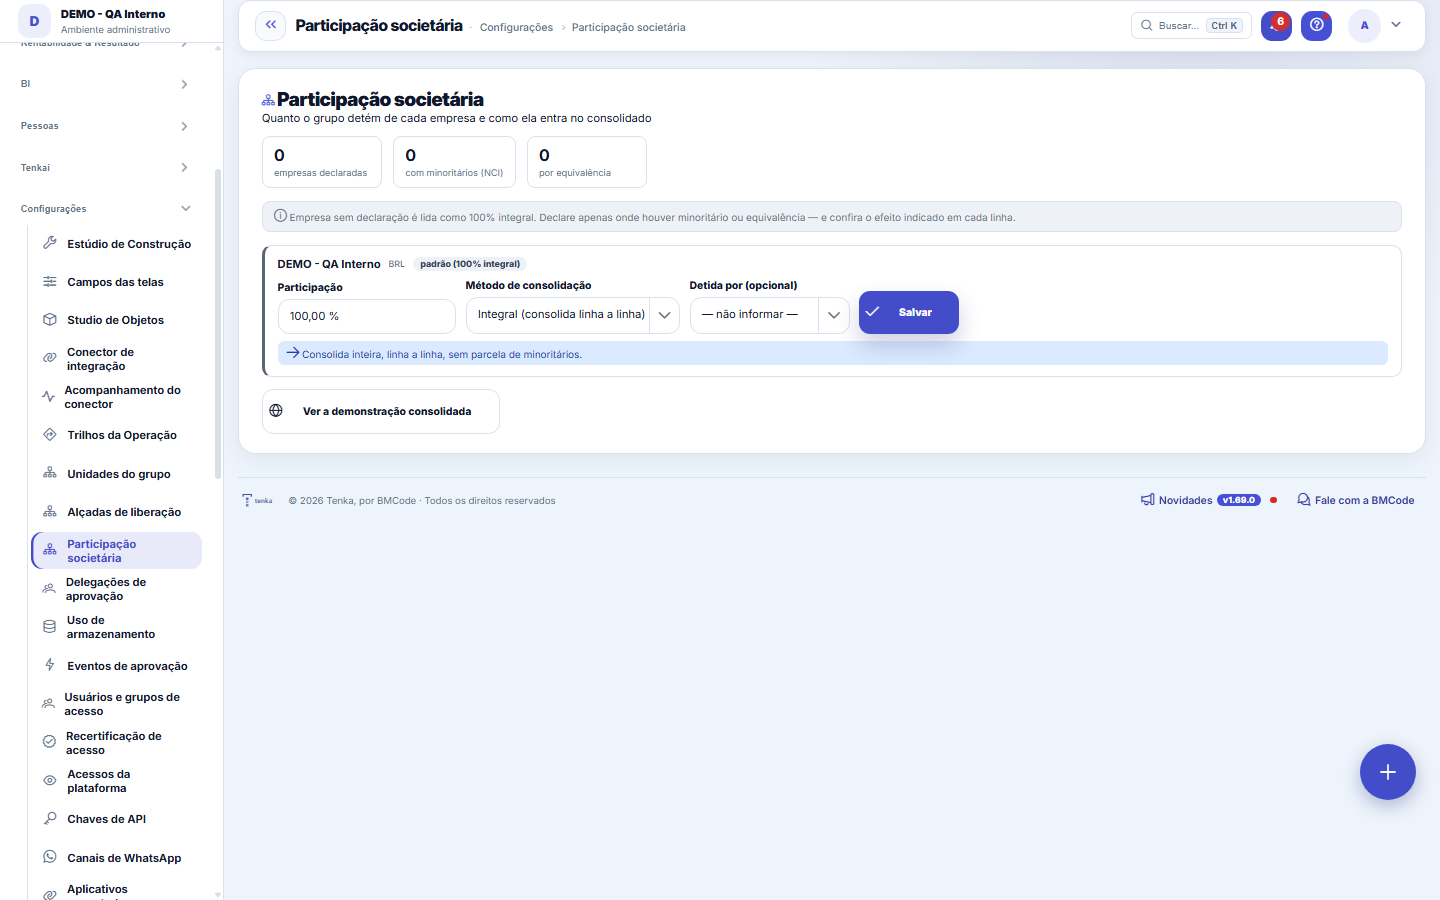
O que você encontra nesta tela
Um retrato da tela, lido dela mesma — muda quando a tela muda.
Ações disponíveis
SalvarVoltar ao padrão
Campos do cadastro
EmpresaA empresa do grupo cuja participação está declarada nesta linha.
ParticipaçãoQuanto do capital desta empresa pertence ao grupo. É o que pondera o consolidado.
MétodoComo a empresa entra no consolidado: integral, proporcional ou equivalência patrimonial.
MoedaMoeda funcional da empresa. Moeda diferente exige conversão antes de somar.
DeclaradaLinha não declarada usa o padrão de 100% integral — e isso pode não ser verdade.
Como fazer
Integral com participação menor que 100% destaca o NCI
No método integral, o resultado entra linha a linha e a parcela dos não-controladores (100% − sua participação) é destacada na demonstração como "Participação de não-controladores".
Equivalência entra em UMA linha
No método da equivalência patrimonial, as rubricas da investida NÃO somam ao consolidado: entra apenas uma linha com resultado × participação. É o tratamento de coligada e de controle compartilhado.
Voltar ao padrão
O botão "Voltar ao padrão" remove a declaração e a empresa volta a ser lida como 100% integral — sem apagar nada do razão.
Regras
Empresa sem declaração consolida 100% integral
É o default de leitura do consolidado: sem linha declarada, a empresa entra inteira e sem minoritários. Seguro e comum — mas é justamente por isso que minoritário e equivalência não apareciam antes desta tela existir.
Quando a tela avisa que participação e método se contradizem
Acima de 50% normalmente há controle, e controle consolida integral — declarar equivalência ali é possível (joint venture), mas exige intenção. Abaixo de 10%, o normal é custo, não equivalência. Integral com 50% ou menos também é avisado. Os avisos não bloqueiam: quem consolida decide, e a decisão fica na trilha.
Perguntas frequentes
Não declarei participação de uma empresa. Como ela consolida?
Como 100% integral — é o padrão seguro para o grupo que é dono de tudo. Se a participação real é menor ou o método é equivalência patrimonial, declare aqui: o efeito no resultado consolidado aparece ao lado, antes de salvar.
Este artigo foi útil?
No mesmo módulo: Financeiro27
Acerto entre as famíliasQuem pagou pelos outros e quem deve no mês, pelas contas e cartões de cada família e pelo que cada uma consum…Alçadas de liberaçãoAs faixas de aprovação: até quanto cada papel libera sozinho e a partir de quanto sobe para o superior.Cartões de créditoOs cartões da família: limite, dia de fechamento e vencimento, gasto em aberto. O gasto entra na fatura; a fa…Centros de resultadoDivida o resultado por área/unidade: cada título pode apontar para um centro, habilitando análise por BU.Contas bancáriasAs contas da empresa: banco, agência, saldo e o vínculo com baixas e conciliação.Contas anuais da casaIPVA, IPTU, seguro, material escolar: o valor do ano vira "guardar tanto por mês" no Orçamento da casa.Contratos de aluguelOs imóveis alugados: inquilino, valor, vencimento, prazo, índice de reajuste e garantia. O recebimento de cad…Conversa do mêsA pauta de 5 perguntas gerada dos números do mês para o casal responder no celular, e o acordo da casa.
Academia Tenka
Conhecer a AcademiaTrilhas de aprendizado do seu ramo, passo a passo, dentro da plataforma.