

النظام الضريبي
النظام والمعايير الضريبية للشركة: أساس التقدير التلقائي والمحاكي.
الشاشة
الشاشة الفعلية بالمظهر الذي اخترته أعلاه.
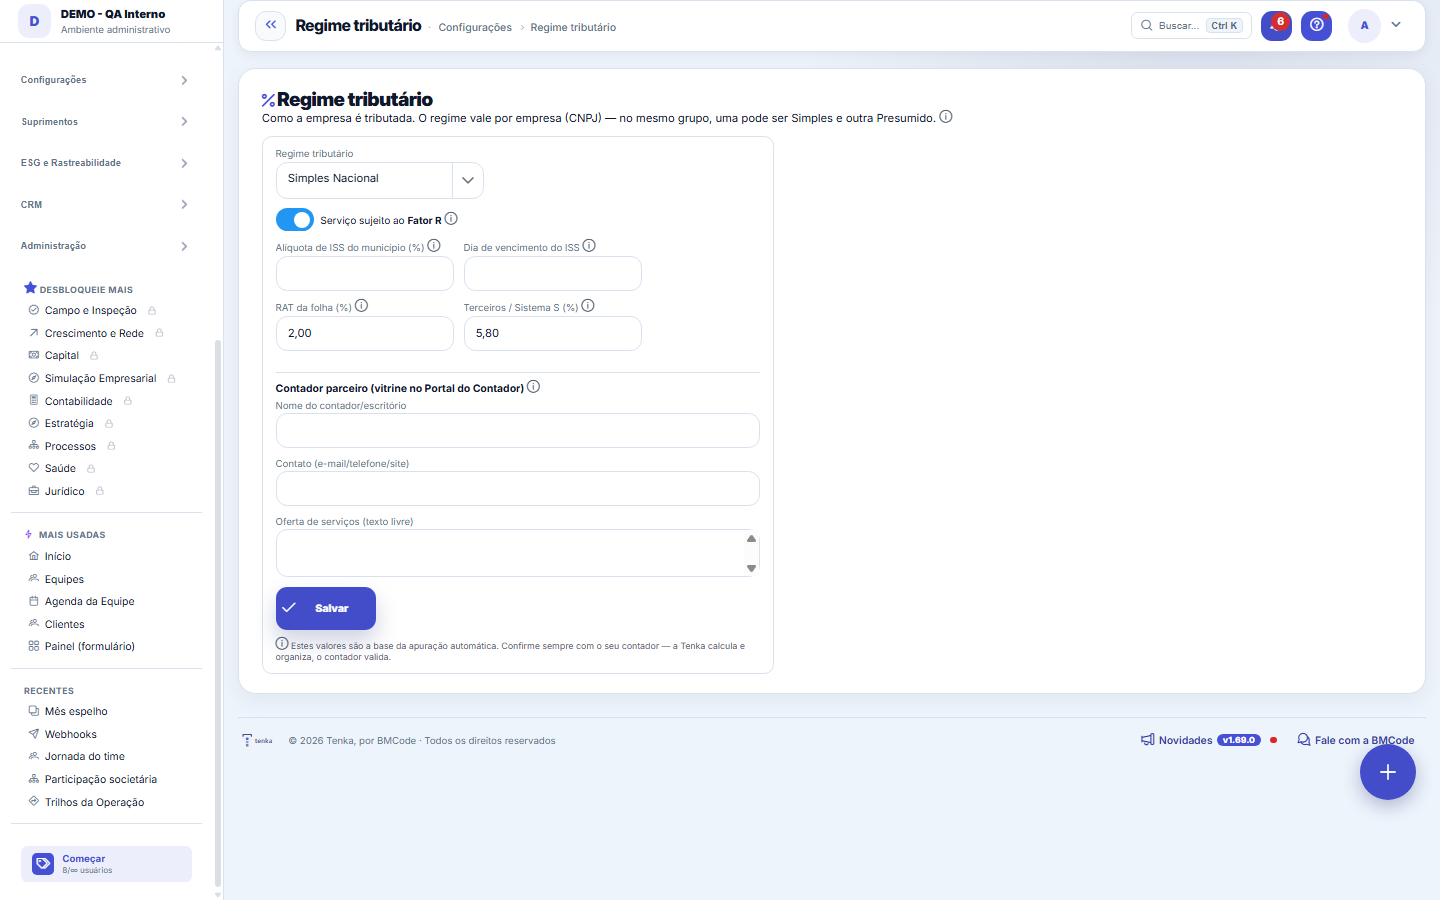
ما تجده في هذه الشاشة
صورة للشاشة مقروءة من الشاشة نفسها — تتغيّر حين تتغيّر الشاشة.
الإجراءات المتاحة
حفظ
حقول النموذج
Regime tributárioRegime de tributação da empresa: Simples Nacional, Lucro Presumido, Lucro Real ou MEI.
Anexo do SimplesAnexo do Simples Nacional usado na apuração quando o serviço não é sujeito ao Fator R.
Presunção da base IRPJ/CSLLPercentual de presunção aplicado sobre a receita para formar a base de IRPJ e CSLL.
Alíquota de ISS do municípioPercentual de ISS cobrado pelo município sobre o serviço da empresa.
Dia de vencimento do ISSDia do mês seguinte em que o ISS vence no município da empresa.
Crédito mensal de PIS/COFINSValor mensal de crédito de PIS e COFINS que abate o imposto no Lucro Real.
RAT da folhaPercentual de Risco Ambiental do Trabalho aplicado sobre a folha de pagamento.
Terceiros / Sistema SPercentual de contribuições a terceiros do Sistema S sobre a folha.
ابدأ هنا
ما الذي يجب إعداده
اختر النظام الضريبي (Simples/Presumido/Real) وأدخل المعاملات: ملحق Simples أو Fator R، نسبة الافتراض، ISS البلدية، RAT وأطراف كشف الرواتب الأخرى.
Para que esta tela existe
حدّد النظام (Simples/Presumido/Real) والمعايير الضريبية للشركة: ملحق Simples، وFator R، وRAT/الأطراف الثالثة في الرواتب، ونسبة الربح المفترض، وISS. — هذا هو دور شاشة "النظام الضريبي" داخل المنصة.
كيفية الاستخدام
ISS, RAT, terceiros e o crédito de PIS/COFINS
نسبة ISS هي نسبة خدمتك في بلديتك (عادة من 2 إلى 5%)؛ وإن تُركت فارغة تسري نسبة إعدادات NFS-e. يوم استحقاق ISS هو اليوم من الشهر التالي الذي تستحق فيه الضريبة (من 1 إلى 28)؛ وإن تُرك فارغًا فاليوم 10. RAT هو خطر بيئة العمل في الرواتب، والأطراف الثالثة/Sistema S (عادة 5.8%) لا تنطبق في Simples — فهي مشمولة أصلًا في DAS. وفي Lucro Real يخفّض رصيد PIS/COFINS الشهري الضريبة في التقدير؛ وإن تُرك فارغًا يخرج التقدير بـ PIS/COFINS كاملين. تغذي هذه المعايير الاحتساب التلقائي والمحاكي — أكّد القيم مع محاسبك.
القواعد
العامل R
في Simples الخاص بالخدمات: إذا كانت نسبة كشف الرواتب ÷ الإيرادات (12 شهرًا) ≥ 28%، تُفرض الضريبة وفق Anexo III (الأرخص)؛ وإلا فوفق Anexo V. فعّل "خاضع لـ Fator R" إذا كانت هذه حالتك.
أكّد مع المحاسب
تغذّي هذه المعاملات عملية الحساب. مسؤولية التصنيف الضريبي والمعدلات تقع على عاتق المحاسب — تُنظّم Tenka وتحسب.
هل كان هذا المقال مفيداً؟
في الوحدة نفسها: الضرائب والمحاسبة5
التصنيف المحاسبيالجسر بين لغة الحياة اليومية ولغة المحاسبة: كل طبيعة مالية تشير إلى حساب في دليل الحسابات.الحساب المحاسبيحساب من دليل حسابات الشركة: الاسم وفئة Fleuriet والرمز الخارجي للمحاسب وهل يقبل القيود. يُفتح حساب النموذج ال…Obrigações fiscaisO que a empresa deve ao fisco neste mês, com o valor saindo da folha que já foi lançada — e o caminho até a e…دليل الحساباتالعمود الفقري للمحاسبة: القائمة المنظمة لجميع الحسابات التي تُسجَّل فيها الوقائع.التوكيلات الإلكترونيةمن يستطيع التقديم نيابةً عن الشركة في e-CAC أو Gov.br، ولأي خدمات وحتى متى؛ والتوكيل المنتهي هو السبب رقم 1 ل…
أكاديمية تينكا
استكشف الأكاديميةمسارات تعلم لقطاعك، خطوة بخطوة، داخل المنصة.